
購読する ニュース - 業界
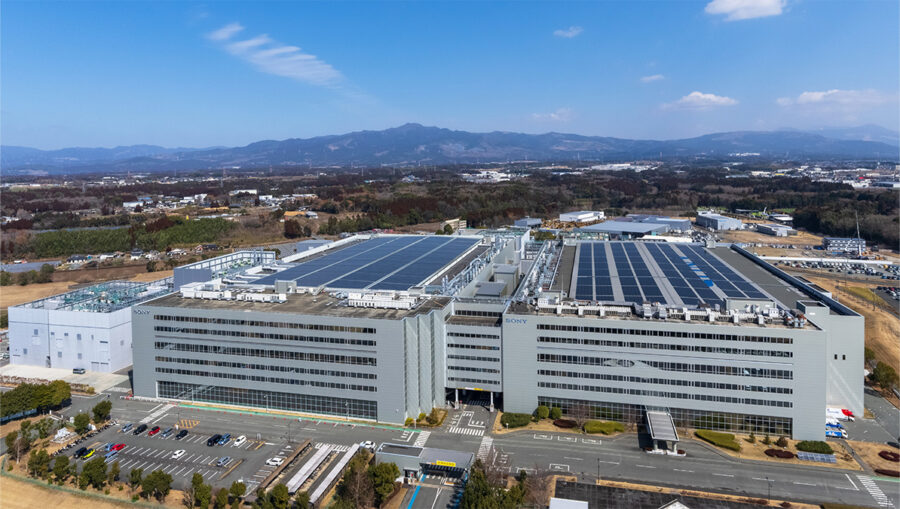
拘束力のない基本合意書締結から3か月後、ソニー・セミコンダクター・ソリューションズとTSMCは正式に合意した。8月11日、両社は、熊本県合志市にてイメージセンサーを共同生産する最終合意を発表した。合弁事業への総投資額は約7,470億円に上る。ソニーが支配権を保持し、2029年に量産を開始する。
この合弁会社の名称は「Advanced Vision Semiconductor Manufacturing Corporation」だ。ソニーは、新設した合志市工場を含む現金および資産譲渡で約4,650億円を出資し、TSMCは現金で約2,820億円を出資する。5月に予備合意について報じた際は、こうした詳細は一切明らかになっていなかった。当時の発表では、投資額、会社名、「過半数の株式を保有し支配権を持つ株主」以外の所有構造、生産スケジュールについては一切明らかにされていなかった。その空白は今や埋められ、詳細の一つが興味深い形で変更された。
ソニーが支配権を維持、TSMCが製造プロセスを提供
この構造は、5月に誰もが抱いた疑問に答えるものだ。ソニーはセンサー製造事業をTSMCに売却するわけではない。ソニーが唯一の支配株主となり、代表取締役を指名し、合弁事業はソニーグループの連結決算に組み込まれる。正確な持分比率は開示されておらず、これは注目すべき欠落点だが、支配権の問題は決着した。
分業体制は明確にされている。ソニーは中核となるイメージセンサー技術の開発、製品企画、設計を主導し、TSMCは最先端のプロセス技術と製造ノウハウを提供する。つまり、ソニーのセンサーを特徴づける部分、すなわち画素アーキテクチャ、積層構造、読み出し回路の設計は、ソニーが保持し続ける。TSMCがもたらすのは、最先端のロジックプロセスでこれらを製造する能力であり、これはソニーが社内でこれまで持っていなかったものだ。貢献は市場の需要に応じて段階的に行われ、生産能力計画は日本政府の支援を前提としており、取引の完了には依然として規制当局の承認が必要だ。どちらのプレスリリースにも経営陣のコメントは掲載されていないが、この規模の取引であることを考えると、両社とも戦略的なメッセージ発信は5月に行われたとみなしているようだ。
範囲が狭まった
ここで注目すべき詳細がある。5月の覚書では、「自動車やロボティクスなど、物理的なAIアプリケーションにおける新たな機会」も模索する合弁事業について記述されており、別途、ソニーの既存の長崎工場への設備投資計画にも言及されていた。8月の合意はより絞り込まれており、その範囲は、先端プロセス技術を用いたスマートフォン向けイメージセンサーの量産と明記されている。自動車、ロボティクス、そして長崎の名称は登場しない。
これを過度に解釈するのは控えるべきだ。拘束力のある契約には明確な範囲が定められているのに対し、覚書は意図を表明するものであり、そもそも長崎への投資は当初から合弁事業とは別個のものとして説明されていた。しかし、範囲が狭められた事実は記録に残っており、この合弁事業が次世代の自動車用やマシンビジョン用センサーの基盤となることを期待する者は、この点に留意すべきだ。
一か所に賭けた非常に大きな賭け
その立地は偶然ではない。熊本は、日本で最も半導体産業が集中している地域の一つとなっている。TSMCの日本合弁会社は、ソニーの既存の「熊本テクノロジーセンター」と同じ菊陽町で操業しており、その近くには東京エレクトロンの装置工場が苅田町と大津町にある。
また、7月28日にマグニチュード7.1の地震が発生し、ソニーの既存のセンサー工場の生産が停止した場所でもある。同工場は3日以内に安全点検を完了し、8月4日から段階的に操業を再開する予定だった。これは、2016年の地震後に同工場が要した約5週間という期間に比べれば、はるかに良い結果であり、当サイトが熊本工場の操業再開に関する記事で報じた通りだ。つまり、地震リスクは既知であり、2週間前にそれが実証されたにもかかわらず、ソニーは同県内での生産能力拡大に4,650億円を投じるという対応をとったのだ。現代の日本のファブは極めて堅牢に設計されており、生産能力を分散させることでサプライヤーの集積度が損なわれることを考えれば、この判断は正当化できる。とはいえ、世界のイメージセンサー生産能力のかなりの部分が、意図的に布田川・日奈久断層帯の上流に集中していることは、はっきりと言っておく価値がある。すでにメモリ価格の高騰に直面している業界において、部品供給の二重のボトルネックは単なる理論上の懸念ではない。
実際に私たちが購入するカメラにとっての意味
両社の発表とも「スマートフォン」に言及している。シネマカメラでも、ミラーレスカメラでもない。これを、次期ボディに搭載されるセンサーのアップグレード経路として解釈すべきではない。
真のつながりは経済性に根ざしている。ソニーのイメージング・センシングソリューション部門は、4月から6月の四半期に5,127億円の売上高を計上した。前年同期比26%増で、その原動力はとりわけモバイル事業であり、現在同社を支えているのはこの部門だ。スマートフォンの生産規模で開発された積層型高速読み出し技術は、最終的には生産規模がはるかに小さい「アルファ」や「シネマライン」のボディにも採用される技術そのものである。ソニーが最先端のプロセスで最先端のモバイルセンサーを製造できるこの取り組みが、その原動力の資金源となっている。
注目すべき疑問は逆の方向にある。ソニーグループの十時裕樹CEOは、TSMCとの提携を「ファブライト」モデルへの第一歩と位置づけている。これは、研究から製造まですべてを自社で行う体制からの転換を意味する。製造の決定が、規模を強みとするパートナーとますます共有されるようになれば、少量生産の専門センサーラインはどうなるのか。
ここにはその答えはない。これはあくまで最初の具体的なデータに過ぎない。量産開始まで3年を要し、段階的な貢献が予定され、ソニー自身が需要リスクとして指摘するスマートフォン市場を考えると、今週変わったのは結果の確実性ではなく、意図の確実性だ。