Suscribirse a Noticias - Industria
DJI e Insta360 representan actualmente más de nueve de cada diez cámaras portátiles distribuidas en todo el mundo y, en conjunto, envían más del doble de unidades que toda la industria de cámaras mirrorless. Al mismo tiempo, los fabricantes tradicionales de cámaras venden menos cuerpos de cámara a precios más elevados. Se trata de un cambio real en el mercado fotográfico, pero para quienes trabajan en vídeo profesional, los datos presentan un importante punto ciego, y creo que es fundamental aclarar dónde reside.
El detonante es el último informe trimestral de la consultora de mercado IDC sobre lo que denomina “cámaras inteligentes portátiles”, publicado el 23 de septiembre. En CineD hemos probado en nuestro laboratorio los productos que respaldan estas cifras —desde la DJI Osmo Pocket 4P hasta la Insta360 Luna Ultra — y hemos seguido de cerca la evolución de la DJI Osmo Nano y el año tan complicado de GoPro, marcado tanto por la advertencia sobre su viabilidad futura como por la carta de Nick Woodman prometiendo que las cámaras seguirían formando parte de su catálogo. En agosto, analizamos las cifras del primer semestre de la CIPA (la asociación japonesa de la industria fotográfica). Esta es la primera vez que comparo ambos conjuntos de datos de forma directa.
Un mercado dominado por dos empresas
En primer lugar, veamos qué contabiliza exactamente IDC. Su categoría de cámaras inteligentes portátiles abarca tres tipos de productos: cámaras de acción (incluidas las de tipo clip o desmontables, como la Osmo Nano), cámaras 360 y cámaras con gimbal integrado, como la serie Osmo Pocket. No se incluyen los teléfonos móviles ni ningún dispositivo con lentes intercambiables.
En el segundo trimestre de 2026, este mercado creció más de un 50% respecto al año anterior, alcanzando casi 5.9 millones de cámaras distribuidas. DJI acaparó cerca de tres de cada cuatro unidades, e Insta360, una de cada cinco. Esto deja al resto de los fabricantes —GoPro incluida— con menos de una décima parte del mercado. Las cámaras con gimbal constituyen ahora el segmento más importante, superando a las cámaras de acción tradicionales, lo que demuestra el gran éxito que ha tenido el formato de la Osmo Pocket.
GoPro es la principal perjudicada. IDC estima que los envíos de sus cámaras de acción se redujeron aproximadamente a la mitad en términos interanuales. El informe del segundo trimestre de la propia GoPro confirma esta tendencia: las ventas de cámaras a clientes cayeron un 38% y los ingresos descendieron un 31%.
Comparativa con las cámaras mirrorless
Aquí es donde la situación resulta sorprendente. Para el año completo 2025, IDC informa que DJI envió más de 10 millones de cámaras portátiles, un hito para la compañía. Por su parte, las cifras de la CIPA (que agrupa a todas sus empresas miembro) para el conjunto de cámaras mirrorless, réflex (DSLR) y compactas suman unos 9.4 millones. En otras palabras, DJI envió por sí sola más cámaras el año pasado que todos los miembros de la CIPA juntos. Las cámaras mirrorless representaron unos 6.3 millones de ese total de la CIPA. Por lo tanto, DJI e Insta360 enviaron conjuntamente más del doble de cámaras que todo el mercado de cámaras mirrorless.
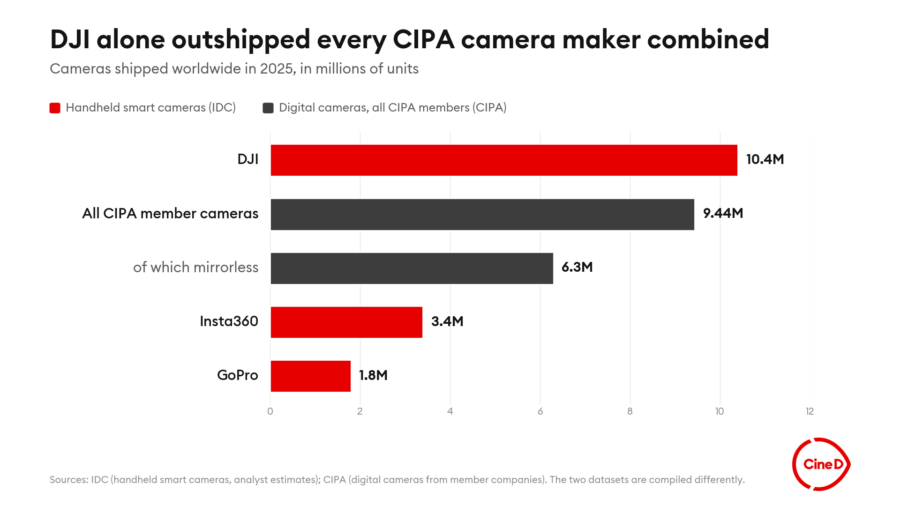
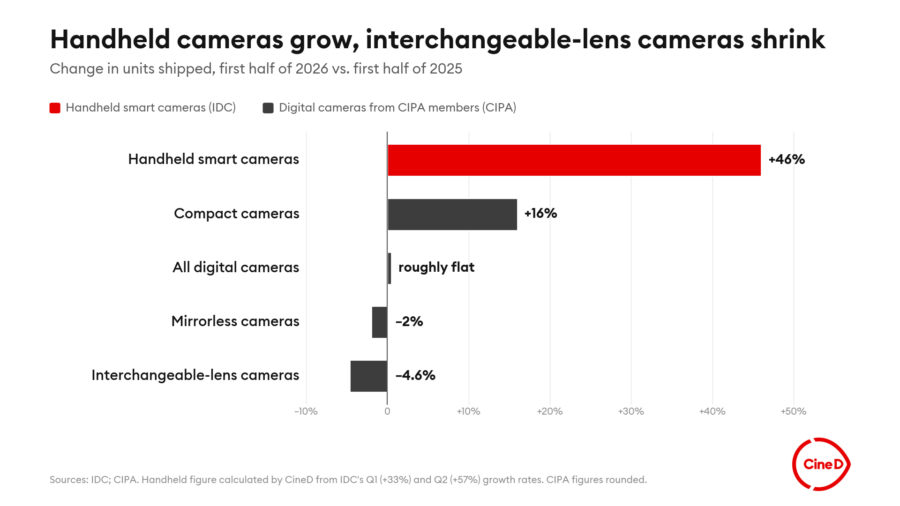
La brecha se está ampliando este año. Al comparar el primer semestre de 2026 con el mismo periodo de 2025, se observa que las cámaras inteligentes portátiles crecieron cerca de un 50%, mientras que las cámaras de lentes intercambiables de la CIPA retrocedieron alrededor de un 5%. El segmento de cámaras mirrorless se mantuvo prácticamente estable en cuanto a unidades, con un descenso cercano al 2%.
Dos mercados que evolucionan en direcciones opuestas
Aunque las cifras de unidades acaparan los titulares, los precios cuentan una historia más interesante. En la categoría de cámaras portátiles, los volúmenes de venta aumentan mientras los precios bajan. Los datos de IDC muestran que el precio medio de las cámaras con gimbal y de las cámaras de acción descendió en términos interanuales tanto en el primer como en el segundo trimestre.
Esta presión se refleja en los resultados de Insta360; dado que la empresa cotiza en la bolsa de Shanghái, es posible consultar dichos resultados directamente. Su informe semestral muestra un aumento de los ingresos de aproximadamente el 50%, mientras que los beneficios casi desaparecieron, cayendo un 94%. La propia Insta360 señala cuatro motivos: los precios elevados de los chips de memoria, la acumulación de existencias de chips para garantizar el suministro, la fuerte inversión en su nuevo dron de 360° y una competencia más intensa. Así pues, la guerra de precios es parte de la historia pero, según la propia empresa, no lo es todo. DJI es una empresa de capital privado y no publica cifras comparables.
En el caso de las cámaras mirrorless, ocurre lo contrario. Según la CIPA, los fabricantes de este tipo de cámaras están enviando un número ligeramente menor de cuerpos de cámara que hace un año atrás, pero el valor total de dichos envíos está aumentando. En resumen, menos cámaras, pero más ingresos por unidad. Curiosamente, las cámaras compactas también están creciendo, con un aumento de alrededor del 16% en el primer semestre.
Mi lectura de la situación —y se trata de una interpretación personal— es que el mercado de las cámaras se está dividiendo en dos segmentos. Por un lado, una categoría de consumo de gran volumen donde las empresas chinas compiten en prestaciones y precio, y donde sospecho que el producto compite más a menudo con un teléfono móvil que con una cámara mirrorless. Por otro lado, un segmento más reducido y de gama alta de cámaras de lentes intercambiables, en el que los fabricantes tradicionales priorizan el margen de beneficio sobre el volumen de ventas. El auge de las compactas que reflejan las cifras de la CIPA sugiere que existe una demanda generalizada de cámaras pequeñas y especializadas, y que no se trata simplemente de ventas que DJI e Insta360 estén arrebatando al mercado de las cámaras mirrorless.
Lo que las cifras no nos dicen
Aquí es donde debo ser sincero respecto a los límites, ya que son muy importantes tanto para nuestra audiencia como para nosotros los cineastas.
En primer lugar, no existen datos sobre el mercado de vídeo profesional y cine. Blackmagic Design es una empresa privada y no publica cifras de unidades vendidas. Tampoco lo hace ARRI, y las ventas de RED no aparecen desglosadas en ningún sitio que yo haya podido encontrar desde que Nikon la adquirió. Kinefinity, Z CAM y otros fabricantes de cámaras de cine más pequeños tampoco facilitan información. Las líneas Cinema EOS de Canon y de cine de Sony no figuran como cifras separadas en los datos publicados por la CIPA, y esta organización no aclara públicamente si los cuerpos de cámara dedicados a vídeo se incluyen en sus totales. Por lo tanto, ninguno de los conjuntos de datos nos permite saber si el mercado de cámaras de cine crece o se contrae, ni quién lidera el sector. Si esperabas que este artículo revelara de dónde provendrá tu próxima cámara principal (cámara A), simplemente no existen datos al respecto.
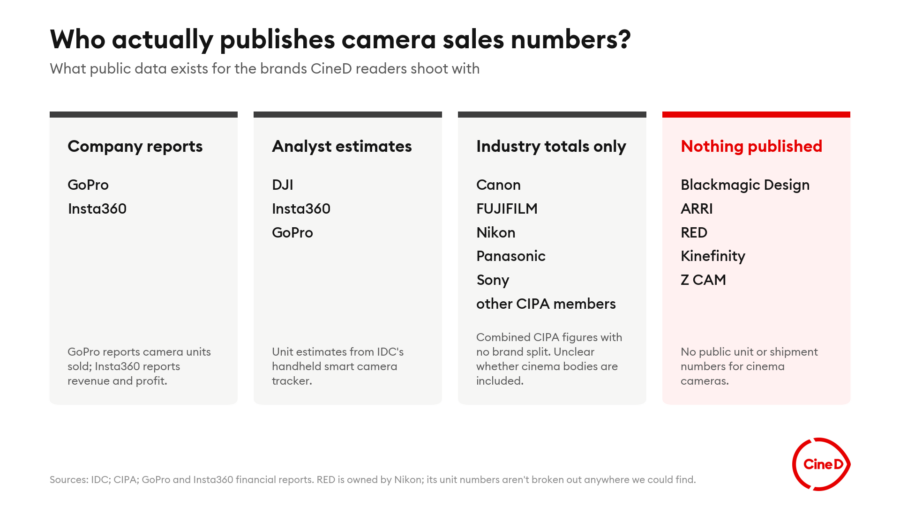
En segundo lugar, ambos conjuntos de datos se elaboran de forma distinta. Las cifras de la CIPA provienen de sus empresas miembros. Las de IDC son estimaciones de analistas que, en el caso de una empresa privada como DJI, no pueden contrastarse con información oficial. Ambos contabilizan las cámaras enviadas al mercado, no las compradas por los usuarios finales, y abarcan fabricantes diferentes. Así pues, se trata de comparar dos panoramas parciales, no de una tabla ordenada de cuotas de mercado.
En tercer lugar, no todas las cámaras son iguales. Una cámara con gimbal que cuesta unos pocos cientos de dólares y un cuerpo mirrorless representan compras muy distintas; por ello, comparar unidades hace que la categoría de cámaras de mano parezca mayor, en términos comerciales, de lo que realmente es. Y, en cuarto lugar, en ambos casos falta la categoría de cámaras más importante de todas: el smartphone.
¿Hay suficiente información aquí para respaldar la historia? En el caso de las cámaras de consumidor, creo que sí. Dos fuentes independientes coinciden en sus conclusiones a lo largo de varios trimestres, y las cifras de la propia GoPro concuerdan con el panorama que presenta IDC. En cuanto al vídeo profesional, la respuesta es no.
Hacia dónde podría evolucionar la situación
Lo que sigue es especulación, así que lo presentaré como tal. Los precios en la categoría de cámaras portátiles estabilizadas (tipo gimbal) han bajado durante dos trimestres consecutivos mientras los volúmenes de venta siguen aumentando; la propia Insta360 cita una competencia más dura entre las razones de la caída de sus beneficios. Es posible que llegue aún más competencia. Medios empresariales chinos han informado que los fabricantes de teléfonos Oppo y Vivo están trabajando en sus propias cámaras con gimbal integrado; al parecer, Oppo planea lanzarla antes de que termine el año. Esta información proviene de fuentes externas, no de las propias empresas, por lo que debe considerarse no confirmada. Sin embargo, si fabricantes de teléfonos con sus propias cadenas de suministro y redes de distribución entran en esta categoría, no creo que la presión sobre los precios disminuya a corto plazo.
Para nosotros, la tendencia más relevante es la calidad. Las cámaras portátiles con gimbal ya incorporan sensores de 1″ y grabación en formato Log de 10 bits. Las probamos en el mismo laboratorio que las cámaras de cine y los resultados nos han sorprendido en más de una ocasión (el episodio 127 de Focus Check es un buen ejemplo de ello). Tengo la impresión de que el gran volumen de ventas de esta categoría financia el desarrollo que permite a estas cámaras acercarse cada vez más al terreno de las cámaras secundarias (o cámaras “B”) en producciones profesionales. Además, para muchos creadores, sin duda están sustituyendo a las cámaras mirrorless (y a los smartphones). Es una suposición mía, no algo que reflejen los datos (Blackmagic, si alguna vez quieres publicar cifras de unidades vendidas, estaremos encantados de escribir también ese artículo).
¿Ya utilizas una Osmo Pocket o una Insta360 como cámara secundaria en trabajos remunerados? ¿Consideras que estos dispositivos compiten con tu cámara mirrorless o de cine, o que cumplen una función totalmente distinta? ¡Cuéntanos en los comentarios!