
購読する ニュース - 業界
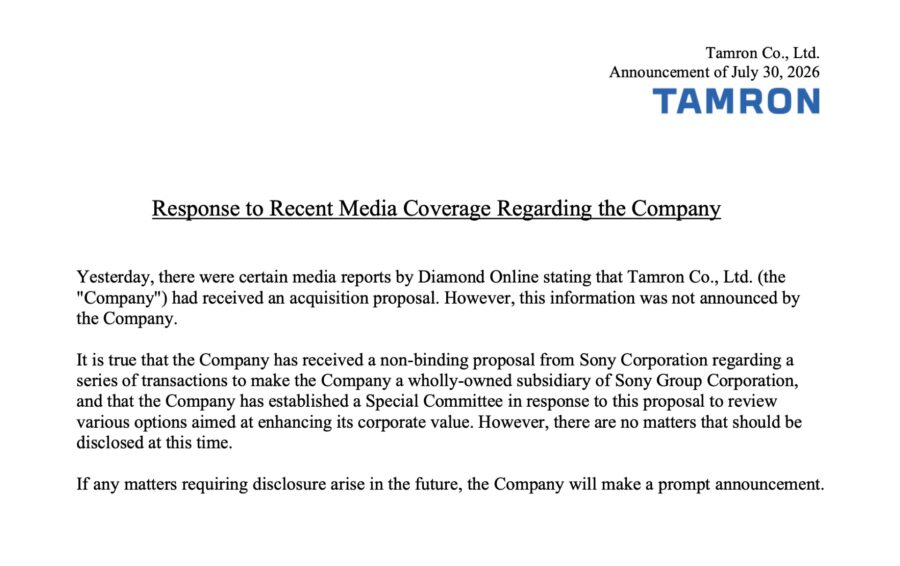
タムロンは、ソニーから同社を買収し、ソニーグループの完全子会社とする非拘束的な提案を受けたことを公式に確認した。同社は対応を検討するための特別委員会を設置しており、財務面の詳細は明らかにされていないものの、この規模の取引が実現すれば、多くの映像制作者が頼りにしているサードパーティ製レンズ市場に大きな変化をもたらす可能性がある。
タムロンは、先行するメディア報道を受けて発表した公式声明の中で、この状況について言及した。その中で同社は、ソニー株式会社から「当社をソニー・グループの完全子会社とする一連の取引に関する」拘束力のない提案を受けたこと、および企業価値の向上を目的とした様々な選択肢を検討するため特別委員会を設置したことを確認している。それ以外については、タムロンは現時点で開示を要する事項はないとし、状況に変化があれば速やかに発表すると約束している。ロイターが引用したソニーの広報担当者は、この提案がタムロンの企業価値とステークホルダーの利益を高め、ソニーのイメージング事業の発展に寄与すると同社は考えていると述べた。
両社はすでに密接に結びついている
これは外部勢力が突然乗り込んでくるようなケースではない。ソニーは長年にわたりタムロンの最大株主の一つであり、同社株の約15%を保有しているほか、タムロンはソニーのEマウントシステム向け製造パートナーおよびサードパーティ製レンズサプライヤーとしても長年関わってきた。28-75mm f/2.8や、より最近では25-200mm f/2.8-5.6 Di III VXD G2といった、手頃な価格のコンパクトなタムロンのズームレンズは、Eマウントを市場で最も汎用性の高いミラーレスエコシステムにする上で、特に予算に制限のあるハイブリッド撮影や動画中心の撮影に大きな役割を果たしてきた。
同時に、タムロンは決してソニー専属のメーカーではない。同社はニコンやキヤノンのシステム向けレンズも供給しており、フルサイズミラーレス用ラインナップはソニーEマウントとニコンZマウントをカバーしているほか、17-70mm f/2.8 Di III-A VC RXDのようなAPS-C用レンズも、最近キヤノンRFマウントやニコンZマウント向けに登場した。このマルチマウント戦略こそが、ソニーによる完全買収の可能性を非常に興味深いものにし、一部のユーザーにとっては懸念材料にもなっている。
背景にある株主争い
企業環境の側面も事態にさらなる複雑さを加えている。ロイターがLSEGのデータを引用して報じたところによると、ソニーはタムロンの株式の14.7%を保有している一方、シンガポールを拠点とするアクティビストファンドのEffissimo Capital Managementは、ここ数ヶ月で保有比率を高め、17.4%で筆頭株主となった。長年にわたりソニーという安定的で友好的な主要株主を抱えてきた企業にとって、アクティビストファンドが筆頭株主の座に就くことは、力学を大きく変えることになる。
タムロン自体の業績は堅調だが、目を見張るようなものではない。1950年に設立された同社は、2025年12月期の営業利益が前年比13%減の167億円(約1億200万ドル)となり、このニュースが報じられる前の時価総額は11億8000万ドルだった。この提案に対する市場の反応は明白だった。東京証券取引所では買い注文が殺到し、タムロンの株式は取引停止となり、ストップ高で引ける見通しとなった。
ソニーが完全支配を望む理由
ソニーの立場からすれば、その論理は単純明快だ。同社はカメラとイメージセンサーの両分野で業界をリードするメーカーであり、イメージングチェーンの中で、光学系だけは依然として直接の競合他社とサプライヤーを共有している唯一の分野だ。タムロンを完全子会社化すれば、レンズの開発・製造能力を社内に確保でき、すでに緊密な技術提携関係をさらに深め、長年にわたりEマウントのエコシステムを強化してきたレンズメーカーをパートナーとして確保できる。
このタイミングは、より大きな展望にも合致している。ソニーは、センサーからシネマラインに至るまで、イメージング事業全般に多額の投資を行っており、最近発売されたFX5は予想をはるかに上回る需要を見せている。レンズは当然の次のフロンティアだ。カメラ本体は入れ替わるが、レンズのエコシステムこそが、ユーザーを何十年にもわたってそのシステムに縛り付けておくものだからだ。
マルチマウント問題
現役の映像作家や写真家にとって重要な疑問は、ソニー傘下となったタムロンが他のマウント用レンズにどのような影響を与えるかという点だ。タムロンのレンズに依存しているニコンZ、キヤノンRF、富士フイルムXのユーザーは、当然ながら、ソニーの傘下でも供給が継続されるのかと懸念するだろう。現時点でこの疑問に答える発表はなく、最悪の事態を想定するのは時期尚早だ。
しかし、ソニー自身の行動には関連する前例がある。センサーメーカーとして、ソニーは長年にわたり競合するカメラブランドにイメージセンサーを供給してきた。これは、ライバルへの販売によるビジネス上のメリットが、戦略的なコストを上回るためだ。非ソニーマウント向けのタムロン製レンズは、収益性が高く成長している事業であり、これを切り捨てれば、ソニーが買収に支払う価値の相当な部分が失われることになる。とはいえ、企業が完全子会社になると戦略的優先順位は変化し得るものであり、2~3年後のロードマップに関する決定を現時点で予測することは不可能だ。
まだ何も決まっていない
現段階がプロセスのごく初期段階にあることを強調しておく価値がある。この提案には拘束力はなく、タムロンの特別委員会は現時点でいかなる勧告も出しておらず、財務条件も一切開示されていない。日本の上場企業の買収において、予備提案から取引完了に至るまでの道のりは、通常、デューデリジェンス、正式な公開買付け、規制当局の審査、株主の承認という段階を経るものであり、これが成功したとしても、その一連のプロセスには数ヶ月を要する。エフィッシモが保有する17.4%の株式だけでも、取引が行われるかどうか、またその価格について、同ファンドは大きな影響力を持っている。
当面の間、タムロンの現行ラインナップや発表済みの製品に変更が生じるとは考えにくい。同社の収益はすべてのマウントに対応することに依存しており、委員会が審議している間も開発パイプラインは継続している。我々は本件を注視し、いずれかの企業がさらなる詳細を開示次第、速やかに報告する。タムロンのIRページおよび公式サイトが、引き続き注視すべき主要な情報源だ。