
購読する ニュース - 業界
キヤノンは2026年第2四半期の決算を発表した。その中で、イメージング事業が際立った活躍を見せている。セグメント売上高は前年同期比17.7%増、営業利益は驚異的な78.7%増を記録し、コンパクトカメラとフルサイズミラーレスモデルがその勢いを牽引した。キヤノンは現在、コンパクトカメラ事業において年間50%以上の成長を目標としており、これはほんの数年前なら荒唐無稽に聞こえた数字だ。
同社は2026年7月27日に第2四半期の決算を発表したが、その内容は当業界に携わる者なら誰もが注目すべきものだ。キヤノンのプリンター事業は依然として緩やかな回復局面にある市場に直面している一方で、カメラ事業はもはや旧来の部門ではなく、再び成長の原動力となっている。これらの数字は、新製品発売時の盛り上がりだけにとどまらず、カメラ市場が実際にどこへ向かっているのかを、データに基づいて示す貴重な材料となる。以下の数値はすべて、キヤノンの公式IR資料から直接引用したものであり、米ドル表示の金額は1ドル=約158円での概算換算値だ。
数字の概要
キヤノンの第2四半期の売上高は1,180.9億円に達し、前年同期比で3.6%増加した。さらに注目すべき数字はその下にある。営業利益は35.2%増の1,592億円となり、当期純利益は46.9%増の1,229億円に急増した。営業利益率は10.3%から13.5%へと改善した。
2026年度上半期の売上高は2,274.5億円(3.5%増)となり、当期純利益は1,712億円(9.8%増)となった。通期について、キヤノンは売上高4.8兆円、営業利益4,650億円、当期純利益3,400億円を見込んでおり、いずれも2025年比で小幅な一桁台の増加となる見込みだ。
グループ全体としては堅調だが、目立った成果はない。興味深いのはイメージング部門だ。
イメージング部門が牽引
イメージング部門の当四半期の売上高は3,068億円で、前年同期比17.7%増となった。同セグメントの営業利益は78.7%増の698億円となり、営業利益率は22.8%となった。これはプリンティングセグメントの15.5%を大幅に上回り、グループ平均をも大きく上回る水準だ。
同セグメント内では、カメラ部門自体の売上高が12.9%増の1,754億円となった。キヤノンは、通期のカメラ売上高が11.6%増の6,980億円に達すると見込んでいる。10年間にわたり縮小を続けてきた市場において、二桁の成長は大きな意味を持つ。
意外な成長の原動力となったコンパクトカメラ
この報告書で最も目を引く点は、キヤノンがコンパクトカメラの年間成長率を50%以上と目標に掲げていることだ。同社によれば、特に若いユーザー層の間で需要が堅調であり、キヤノンはコンパクトカメラセグメントを今後のカメラ戦略の礎と位置付けている。
これは、多くの人が経験的に感じていたことを裏付けるものだ。つまり、スマートフォンでの撮影に慣れ親しんで育った世代が、今や独特な外観と実機での撮影体験を備えた専用カメラを積極的に求めているということだ。メーカーにとって、コンパクトカメラはブランドのエコシステムへの入り口としても機能しており、キヤノンは今日のコンパクトカメラ購入者が明日のミラーレスやレンズの顧客になると明確に賭けている。かつてキヤノンがコンパクトカメラのラインナップの多くを縮小していたことを思い出すと、このセグメントが主要な成長ドライバーとして復活したことは、市場構造における真の転換と言える。
フルサイズと動画への注力
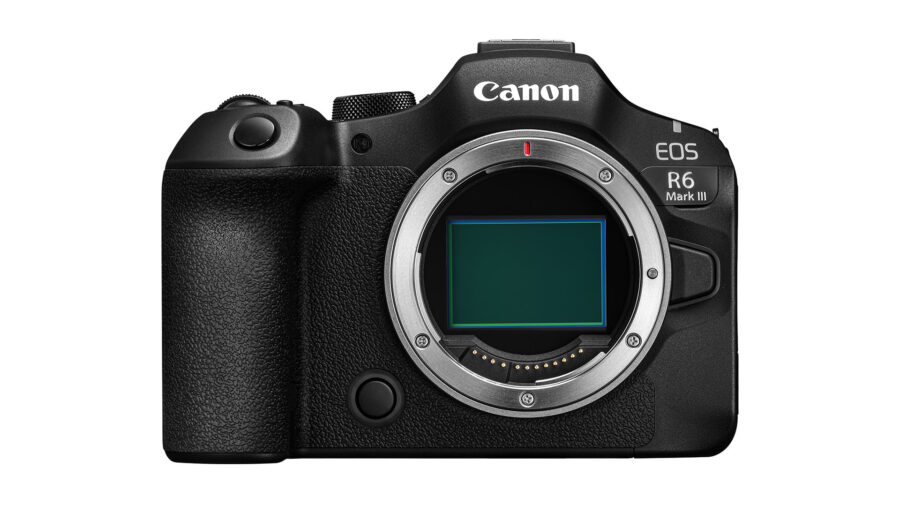
交換レンズ式カメラの成長は主にフルサイズモデルによって牽引されており、キヤノンは特に2025年11月に発売されたEOS R6 Mark IIIをその要因として挙げている。 (EOS R6 Mark IIIの発表に関する記事はこちら)
動画分野では、キヤノンは2026年6月に発売されたEOS R6 Vを挙げている。同社によれば、このモデルは動画クリエイター層を明確にターゲットにしているという。C400、C80、C70、C50、R5C向けのシネマEOSファームウェアアップデートが春に実施されたこととも相まって、キヤノンが動画優先のユーザーをニッチな層ではなく戦略的なターゲットと見なしており、その財務計画にもそれが反映されていることは明らかだ。
ネットワークカメラがひっそりと急成長
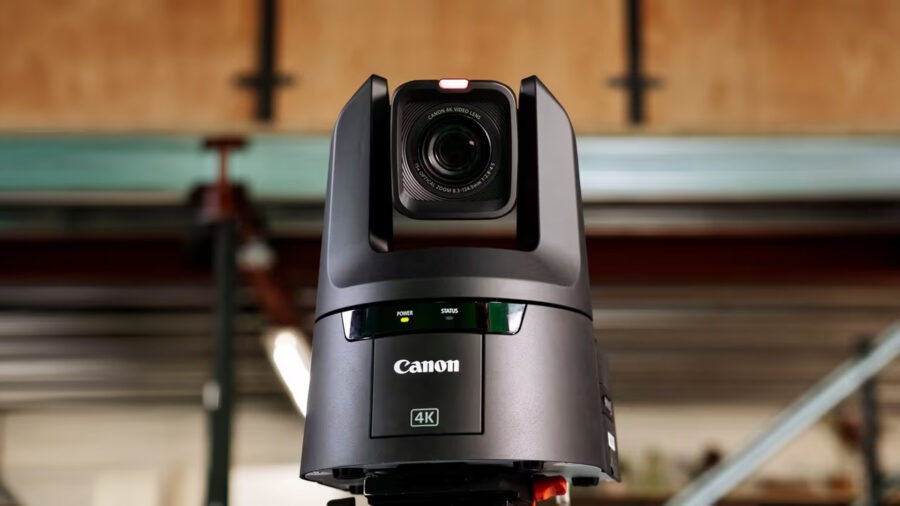
映像制作者にはあまり目立たないが、キヤノンの収益にとっては重要な点として、ネットワークカメラの売上高は当四半期に24.8%増の1,314億円となり、第1四半期のすでに好調だった勢いを上回った。キヤノンは、データセンターや商業用不動産への導入を原動力として、通年で17.3%の成長を見込んでいる。イメージング事業の堅調な利益が、センサーや画像処理の研究開発に資金を提供し、それが最終的に私たちが使用するカメラに活かされるため、この事業は間接的に私たちの分野にとっても重要だ。
逆風:関税、メモリ価格、そして低迷する欧州
報告書の内容がすべて明るいわけではない。キヤノンは、関税の影響が依然として続く欧州や米国では、中東情勢による不確実性もあり、需要が低調なままであると指摘している。メモリ価格の上昇により、下半期には60億円のコスト増が見込まれており、キヤノンは価格設定や効率化策を通じてこれを相殺する意向だとしている。
この「価格設定を通じて」という表現には注目すべきだ。メモリや半導体のコスト圧力は業界全体に及んでおり、すでに他の分野でも表面化している。富士フイルムは現在、X100VIやGFX100 IIなどのモデルを対象に、欧州で100~500ユーロの値上げを実施しており、半導体および製造コストの上昇を理由に、9月1日から全面的に適用される予定だ。欧州の購入者なら、富士フイルムが関税問題を受けて1年前にすでに米国での価格を引き上げたことを覚えているかもしれない。今回は、部品コストが明示的な要因となっている。部品価格が上昇し続けるなら、2026年下半期に各ブランドでさらなる価格調整が行われても、機材購入者は驚くべきではないだろう。もしカメラやレンズの購入をすでに計画しているなら、現在の価格環境がいつまでも続くとは限らない。
映像制作者にとっての意味
決算報告書の行間を読むのは常に解釈の余地があるが、いくつかの重要なポイントは確実だ。第一に、カメラ開発予算は健全だ。セグメント利益率22.8%は、キヤノンが新しいボディ、レンズ、ファームウェアへの投資を継続する余地を与えている。第二に、映像クリエイター向けセグメントは今やキヤノンの成長戦略の明確な一環となっており、ハイブリッドカメラにおける動画機能への継続的な注力が見込まれる。第三に、メモリや関税によるコスト圧力は現実のものであり、メーカーはそれらのコストの一部を転嫁する計画を公然と立てている。
決算の詳細、プレゼンテーション資料、および決算説明会の完全な議事録は、キヤノンの公式IRページで公開されている。