
購読する ニュース - 業界
Teradek、SmallHD、Wooden Camera、Manfrotto、Sachtler、Litepanels、Quasar Scienceの親会社であるVidendumは、8,500万ポンドの借り換えを実施した結果、前年同期比で横ばいの半期売上高1億1,030万ポンド、調整後EBITDAは300万ポンド増、純負債は1億300万ポンド減の3,930万ポンドとなったと報告した。映画制作に特化した「クリエイティブ・ソリューションズ」部門はEBITDAをほぼ倍増させ、グループ内で最も好調な業績を上げたが、取締役会は企業の継続に関する「重大な不確実性は継続している。
映画、放送、またはコマーシャル制作に携わっているなら、作業用カートに入っている機材の中にVidendumブランドの製品がある可能性は高い。SachtlerやVintenのヘッド、Teradekのリンク、SmallHDのモニター、Anton/Bauerのバッテリー、Quasar Scienceのチューブ、あるいはManfrottoの三脚などだ。だからこそ、ロンドン証券取引所に上場する同グループの財務状況は、我々にとって単なる株式市場の話題以上の意味を持つのだ。2026年6月30日までの6ヶ月間を対象とする今回の決算は、2025年度通期決算が発表された際に当サイトが報じた包括的な資金再編以来、初めて公表された数値であり、改善されたバランスシートが事業回復につながっているかどうかを判断する、初めての実質的な機会となる。
売上高の横ばいながら好材料
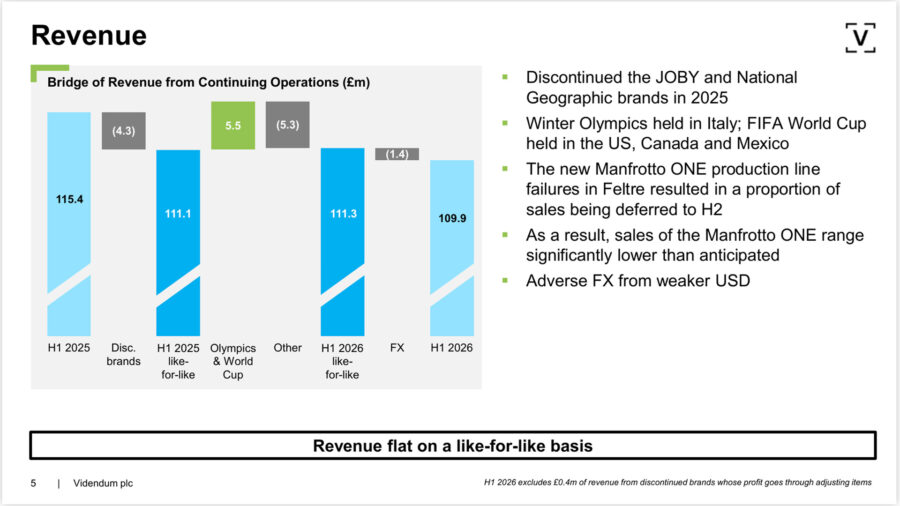
継続事業からの報告売上高は、前年同期の1億1,540万ポンドから4%減の1億1,030万ポンドとなった。為替変動によるマイナス影響140万ポンドと、前期間に廃止されたJOBYおよびナショナルジオグラフィックブランドがもたらした430万ポンド(今回は40万ポンド)を除外すると、為替変動の影響を除いたベースでは売上高は実質的に横ばいだった。2022年のピーク時から売上高がほぼ半減した企業にとって、「横ばい」は悪い言葉ではない。
Videndumがアナリストに提示した売上高の推移は、見出しよりも多くのことを物語っている。同条件ベースで見ると、イタリアで開催された冬季オリンピックと、米国・カナダ・メキシコで開催されたFIFAワールドカップが約550万ポンドの売上高を押し上げた一方で、その他の事業は約530万ポンドの減収となった。つまり、スポーツカレンダーにおける2大イベントが、売上高を横ばいに保った要因だ。来年はどちらのイベントも開催されない。また、過去12か月の傾向が継続した場合の影響を検証する際、同社自身の下方シナリオでは、オリンピックによる収益が明確に除外されている。
収益性の状況はわずかに改善した。調整後EBITDAは240万ポンドから300万ポンドに増加し、利益率は2.1%から2.7%に上昇した。一方、調整後営業損失は700万ポンドから460万ポンドに縮小した。調整後売上総利益率は35%から36%に上昇した。これは、ベリー・セント・エドマンズおよびアシュビー・デ・ラ・ゾウシュからの事業をイタリアのフェルトレおよびコスタリカへ移転したことによる再編コスト削減、ならびに昨年の減損処理後の減価償却費の減少が寄与した。調整後営業費用は、人件費が4%増加したにもかかわらず、280万ポンド減の4,500万ポンドとなった。EBITDAの改善はほぼ完全に自力によるものだ。事業再編によるコスト削減効果が約350万ポンド寄与した一方、賃金および原材料費の高騰による影響が約220万ポンド、その他の変動が70万ポンド相殺された。
ある数値については注意が必要だ。昨年の1,560万ポンドの損失に対し、960万ポンドの法定営業利益は劇的な好転に見えるが、これはほぼ完全に会計上の処理によるものだ。そのうち1,420万ポンドは調整項目によるもので、その1,690万ポンドは以前の貸し手によって償却された旧リボルビング・クレジット・ファシリティの債務である。より実態に近い営業状況は、460万ポンドの調整後営業損失と1,340万ポンドの調整後税引前損失だ。これは、赤字が食い止められただけであって、利益を上げているわけではない。
シネマ部門が成長エンジン
CineDの読者にとって最も興味深い内容は注記にあり、そこには構造的な変更が伴っている。Videndumは事業部門の再編を行った。Litepanels、Quasar Science、Anton/BauerはCreative Solutionsに移管され、AudixはMedia Solutionsから外された。したがって、「クリエイティブ・ソリューションズ」は現在、シネマおよび照明クラスターとなり、Teradek、SmallHD、Wooden Cameraと並んでいる。
このクラスターが際立っていた。外部売上高が3,210万ポンド(前年同期は3,190万ポンド)とほぼ横ばいである中、「クリエイティブ・ソリューションズ」は調整後EBITDAを160万ポンドから300万ポンドへとほぼ倍増させ、110万ポンドの損失から30万ポンドの調整後営業利益へと転換した。これはグループ全体で最も大きな部門別EBITDAの改善であり、2025年にこの部門だけがEBITDAを伸ばした傾向を引き継ぐものだ。言い換えれば、差別化可能な技術を備えたプレミアムツールは価格と利益率を維持している一方で、コモディティに近い製品は苦戦している。SmallHD OLED 16 プロダクションモニターやPageOS フリート制御のアップデートといった最近のリリースは、ポートフォリオのこの分野における製品投入ペースが鈍化していないことを示唆している。
Vinten、Sachtler、OConnor、Autoscript、Autocue、Camera Corpsを擁するプロダクション・ソリューションズ部門は、目立たないながらも安定した業績を示した。外部売上高は3,130万ポンドから3,200万ポンドに増加し、調整後EBITDAは230万ポンドに改善したほか、同部門は100万ポンドの損失から60万ポンドの調整後営業利益へと転換した。同社のレンタル部門は、今年最大の2大イベントであるイタリアでの冬季オリンピックと、米国・カナダ・メキシコで開催されたFIFAワールドカップに、カメラ、周辺機器、オペレーターを供給した。
業績の足かせとなったのは、マンフロット、ギッツォ、ロープロ、ライコートを擁する「メディア・ソリューションズ」部門だ。外部売上高は5,220万ポンドから4,620万ポンドに減少し、調整後EBITDAも520万ポンドから430万ポンドに落ち込んだ。一方、全社費用および未配分費用はEBITDAから660万ポンドを吸収しており、これが3つの黒字部門を抱えながらもグループ全体で営業損失を計上した理由である。
フェルトレで何が起きたのか
メディア・ソリューションズの業績不振には具体的な原因があり、それは異例なほど苛立たしいものだ。フェルトレ製造施設での生産ラインの不具合が、マンフロット ONEに影響を及ぼした。このハイブリッド三脚システムについては、ニューヨークのBILD Expoでの初公開から、正式発表、さらにはNAB 2026での実機体験に至るまで、我々が追ってきたものだ。同社は、その結果として大幅な売上高の未達を報告しており、その売上の一部は下半期に繰り越されたが、生産上の課題の大部分は現在解決済みだと述べている。
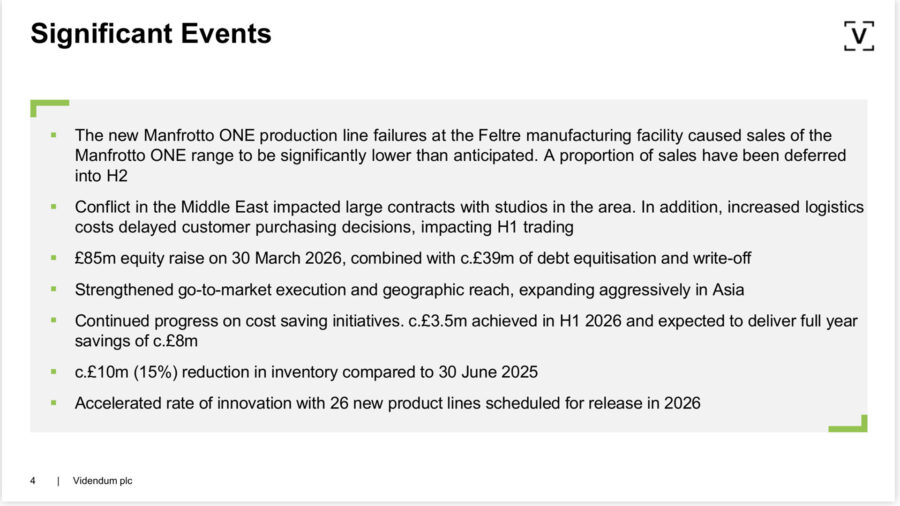
ここには皮肉な状況がある。「ONE」は、Videndumがここ数年で発売した製品の中で最も高い評価を得ているが、2年連続でその販売を阻んだのは需要ではなく、製造能力だった。さらに同グループは、中東紛争による混乱も要因として挙げている。これは同地域のスタジオとの大型契約に直接的な打撃を与えただけでなく、物流コストの増加、納期延長、そしてより広範な購買決定の遅れも招いた。今年、イタリア製のサポート製品の入荷を待っている人にとって、これがその理由だ。
負債は減少したが、依然として現金は流出している
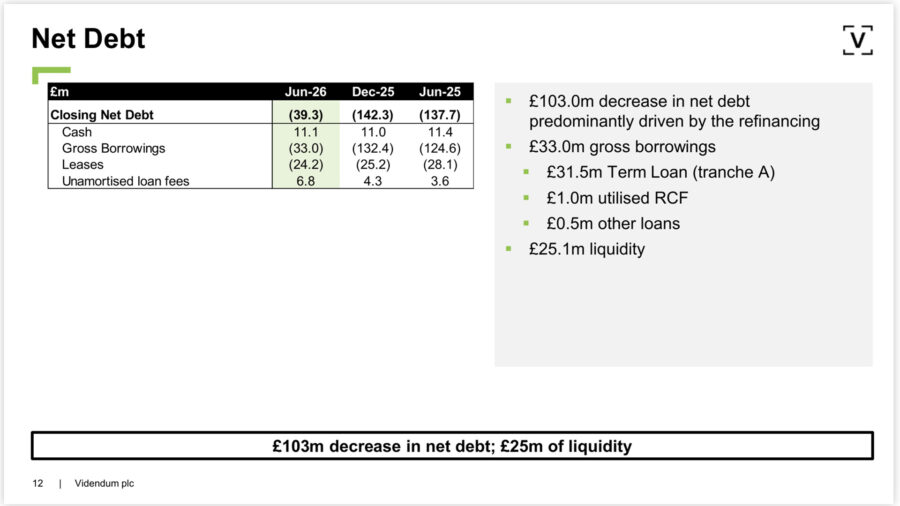
貸借対照表の改善は着実だ。半期末の純負債は3,930万ポンドで、2025年末の1億4,230万ポンドから1億300万ポンド減少した。内訳は借入金2,620万ポンド、リース負債2,420万ポンドに対し、現金は1,110万ポンドだ。純資産は1,620万ポンドから1億1,610万ポンドへと転換した。借り換え後の融資枠は、3年物の3,150万ポンドのシニア・タームローン、1,500万ポンドのスーパーシニア・リボルビング・クレジット・ファシリティ、および4月に全額返済された1,350万ポンドの第2トランシェで構成されている。
流動性状況はより逼迫している。上半期末時点で2,510万ポンド(未利用融資枠1,400万ポンドと純現金1,110万ポンドで構成)であったのに対し、月次最低流動性コベナン500万ポンドだ。売掛金の回収と在庫の減少に支えられ、営業キャッシュフローは230万ポンドの黒字に転じたが、借り換えおよび契約変更手数料1,060万ポンド、利息450万ポンド、事業再編費用220万ポンドを計上すると、フリーキャッシュフローの流出額は依然として1,510万ポンドに達した。新たな債務条件のみで測定した場合、継続的なキャッシュフローは依然として240万ポンドのマイナスであり、前年同期の590万ポンドのマイナスから改善したに過ぎない。在庫は前年同期比で約1,000万ポンド(15%)減の5,850万ポンドとなっており、これは適切な管理である一方、流通経路におけるバッファ在庫の減少も意味する。レバレッジおよび利払い倍率に関するコベナンツが復活するのは2028年3月であり、これは経営陣にとって安心材料というよりは、むしろ猶予期間を与えるものに過ぎない。
継続企業の前提に関する記述に変更はない
これが最も重要な部分であり、改善された表面上の数値に隠れて見落とされがちだ。取締役会は、当グループが本財務諸表の承認日から少なくとも12ヶ月間は十分な資金を有しており、厳しくも現実的な最悪のシナリオ下でも、流動性条項に対して余裕が残っていると述べている。また、その評価期間を過ぎた後は、グループの売却、さらなる再編、あるいは抜本的な組織再編を検討する必要が生じる可能性があり、これが継続企業の前提に対する重大な不確実性を構成し、継続企業としての存続能力に重大な疑義を投げかける恐れがあることも認めている。この段落は、2025年の監査済み財務諸表から、実質的に変更されることなく今回の中間決算にも引き継がれている。
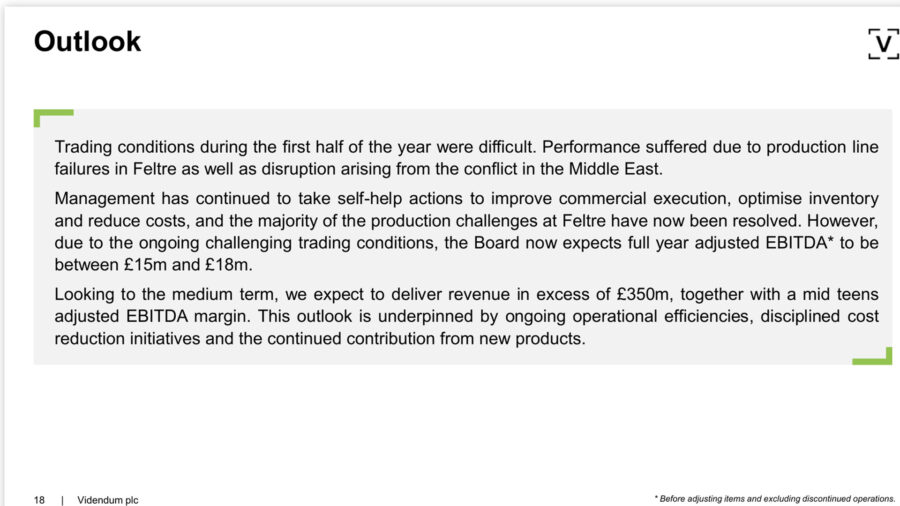
業績見通しはそれに応じて設定された。取締役会は現在、7月の最新情報で事業環境の厳しさを指摘していたことを踏まえ、通期の調整後EBITDAを1,500万ポンドから1,800万ポンドの間と見込んでおり、中期的には売上高3億5,000万ポンド超、調整後EBITDAマージンが10%台半ばとなることを目指している。配当は引き続き停止されているが、適切な時期に再開する意向だ。決算発表当日の市場の反応は極めて好意的であった。これは主に、数値が7月にすでに示唆されていた状況をさらに悪化させるのではなく、確認する形となったためである。
商業的視点を持つ新CEO
8月17日、ヤン・ピーター・テウェスがグループ最高経営責任者(CEO)に就任し、同時にスティーブン・ハリスは非執行会長に退く。テウェスはイメージング分野ではなく、ブランドおよびチャネル管理の経歴を持つ人物であり、これは取締役会が問題の所在を、エンジニアリングではなく商業的な実行力と流通にあると見なしていることを明確に示している。
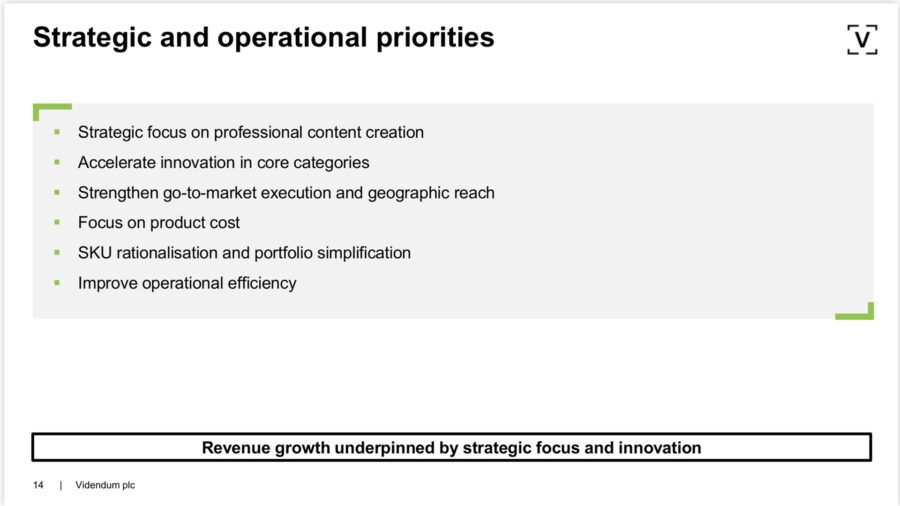
決算と同時に示された戦略的優先事項は、この見方を裏付けている。具体的には、プロフェッショナル向けコンテンツ制作への注力、中核カテゴリーにおけるイノベーションの加速、市場投入の実行力と地理的展開の強化、製品コストの削減、業務効率の向上、そしてこれらのブランドを軸に機材を構築する者にとって特に注目すべき点として、SKUの合理化とポートフォリオの簡素化が挙げられる。この最後の点は特筆に値する。これほどの規模でこれほど多くのブランドを抱えるグループでは、製品の重複が必然的に生じる。そして、簡素化とは通常、アクセサリーやバリエーション、売れ行きの鈍い商品ラインがカタログから静かに姿を消すことを意味する。これらのブランドのニッチなアイテムに依存しているなら、予備品を早めに入手しておくのは決して心配しすぎではない。
これに伴う措置も同様の傾向を示している。上半期には約350万ポンドのコスト削減が達成され、通年では約800万ポンドの削減を目標としている。2月にはオーストラリアの流通拠点を閉鎖し、中国およびEUの倉庫から供給を行う第三者物流業者に切り替えた。また、グループは新たな流通パートナー、特に中国において、アジアでの事業を積極的に拡大している。従業員数は現在、8カ国で約1,200名となっている。また、Videndumは2026年に26の新製品ラインを発売する予定だと述べている。
この最後の発言は、報告書の中に埋もれていたある数値と矛盾している。研究開発費総額は810万ポンドから690万ポンドに減少しており、売上高に占める割合も7%から6%に低下した。イノベーションのペースと研究開発費が常に連動するわけではないが、TeradekやSmallHDのエコシステムへのさらなる投資を検討している映像制作者にとっては、研究開発費の推移はEBITDAの推移と同様に注視する価値がある。
下半期に注目すべき3つのポイント
第一に、繰り延べられたManfrotto ONEの売上が実際に計上されるか、そしてFeltreが順調に稼働するかだ。通年のEBITDAが1,500万ポンドの下限を下回れば、回復の根拠が揺らぐことになるからだ。第二に、月額500万ポンドの流動性コベナントだ。これは、2028年にレバレッジテストが復活するまでの間、真のトリップワイヤーとなる。第三に、9月にアムステルダムで開催されるIBC 2026だ。ここでは、Teradek、SmallHD、Vinten、Sachtler、Manfrotto、Anton/Bauerが、シネマ関連ブランドの勢いが単なる一過性の好調なのか、それともトレンドなのかを示すことになる。決算の詳細、プレゼンテーション資料、ウェブキャストはVidendumのIRページで公開されている。