
Suscribirse a Noticias - Industria
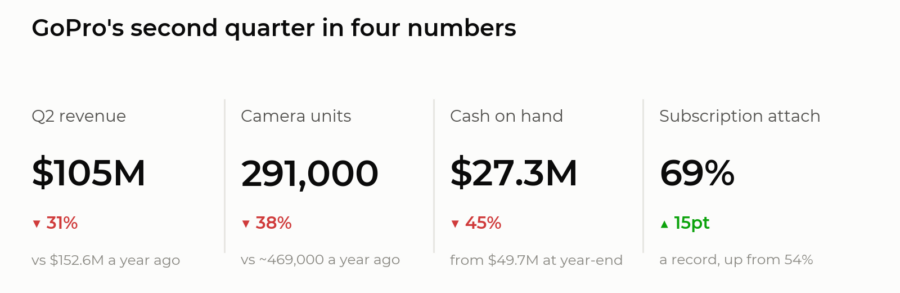
GoPro publicó sus resultados del segundo trimestre el 10 de agosto, y son preocupantes. La compañía distribuyó aproximadamente 291.000 cámaras entre abril y junio, un 38% menos que el año anterior; los ingresos cayeron un 31%, hasta los 105 millones de dólares; y las pérdidas trimestrales se ampliaron a 51 millones de dólares. El efectivo y equivalentes se redujeron a 27.3 millones de dólares. En la conferencia telefónica sobre los resultados, el fundador y CEO, Nicholas Woodman, declaró que el proceso que el consejo autorizó en mayo para evaluar una posible venta de la compañía se encuentra ahora en su fase final, y que GoPro ha rebajado $100 el precio de la línea Mission 1 por tiempo limitado.
Hemos seguido de cerca la situación de GoPro este año, desde la reducción de plantilla del 23% anunciada antes de la NAB, pasando por las pérdidas anuales de 93.5 millones de dólares y las dudas sobre la viabilidad de la empresa señaladas por su auditor, hasta el lanzamiento de la serie Mission 1. Este trimestre es el primero completo con las nuevas cámaras en el mercado, por lo que es la primera oportunidad para evaluar si el plan de recuperación está funcionando. En resumen, el negocio de hardware siguió disminuyendo más rápido de lo que los nuevos productos podían compensarlo.
Las cifras y cuáles son realmente importantes
Los ingresos descendieron a 104.9 millones de dólares, frente a los 152.6 millones del año anterior. Dentro de este total, el hardware fue el que más influyó, ya que alcanzó los 76 millones de dólares, una caída de aproximadamente el 40%. Los ingresos por suscripciones y servicios, en cambio, aumentaron un 11%, hasta alcanzar los 29 millones de dólares, y ahora representan el 28% del negocio, frente al 17% del año anterior.
El margen bruto se redujo del 35.8% al 30.2% según los Principios Contables Generalmente Aceptados (PCGA). La pérdida neta según los PCGA alcanzó los 51 millones de dólares, o 0.30 dólares por acción, frente a los 16.4 millones de dólares del año anterior. En términos no PCGA, la pérdida fue de 36 millones de dólares, y el EBITDA ajustado se situó en -29 millones de dólares. Cabe destacar dos partidas extraordinarias, ya que se compensan mutuamente: un beneficio de 19 millones de dólares por un reembolso de aranceles, contrarrestado por un cargo de 15 millones de dólares relacionado con compromisos de compra de componentes.
El efectivo y equivalentes se situaron en 27.3 millones de dólares al 30 de junio, por debajo de los 49.7 millones de dólares a finales de 2025. Para una empresa cuyos gastos operativos trimestrales superan los 64 millones de dólares, incluso en términos no PCGA, este margen es muy ajustado. Tampoco hay previsiones de negocio, y el director financiero, Brian Tratt, confirmó durante la conferencia telefónica que las previsiones se mantienen suspendidas mientras se desarrolla el proceso estratégico y que no podía «añadir más detalles a las declaraciones».
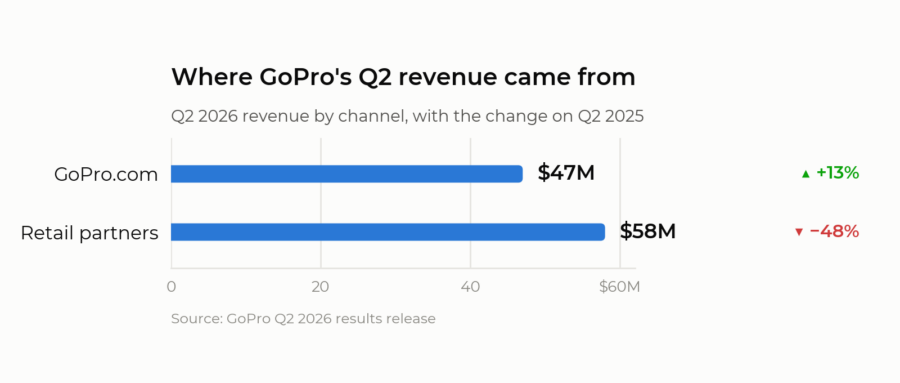
El desglose por canales es el gráfico más revelador
En el comunicado, se encuentra un desglose que dice más sobre la posición actual de GoPro que la cifra de ingresos principal. Las ventas a través de GoPro.com alcanzaron los 47 millones de dólares, un 13% más que el año anterior, y ahora representan el 44% de los ingresos totales. Las ventas minoristas se desplomaron a 58 millones de dólares, un 48% menos, representando el 56% restante.
En otras palabras, la tienda de GoPro está creciendo mientras que los estantes de Best Buy, Walmart y otros se vacían. Siendo optimistas, la venta directa ofrece mejores márgenes y se complementa naturalmente con el modelo de suscripción. Siendo menos optimistas, una caída del 48% en las ventas minoristas es lo que sucede cuando el sector se muestra inseguro respecto a un proveedor, y es exactamente el patrón que se esperaría de una marca que pierde presencia en los estantes.
Woodman ofreció una tercera interpretación durante la conferencia: las nuevas cámaras aún no están disponibles en todas partes. “Todavía no tenemos una distribución completa”, dijo. “Tenemos una distribución bastante buena, pero no una representación total”. Es justo, y significa que parte de la cifra de ventas minoristas refleja un lanzamiento aún en curso, en lugar de la liquidación de existencias.
Las suscripciones son el pilar del negocio
La única línea que se mueve consistentemente en la dirección correcta es la de las suscripciones. GoPro reportó una tasa de adopción récord del 69% en las ventas de cámaras, un aumento con respecto al 54% del año anterior, con una retención del 67% y un ingreso promedio por usuario que aumentó un 9% interanual y un 5% con respecto al trimestre anterior. La compañía también reveló que 2 millones de dólares en ingresos por suscripciones provinieron de lo que denomina su programa de licencias de contenido con IA, sin desglosar esa cifra.
Para quienes cubrimos el sector de las cámaras, esta es la extraña situación de la GoPro actual: una empresa de hardware donde la producción de hardware se reduce un 40% anual, mientras que los servicios asociados crecen de forma constante. El problema radica en la escala. Con ingresos de 29 millones de dólares trimestrales, el negocio de suscripciones no puede financiar por sí solo el desarrollo de nuevas plataformas de imagen, y cada cámara que GoPro no vende representa un suscriptor que no consigue.
Lo que dice GoPro sobre el proceso de venta
El comunicado es breve y no ha cambiado desde mayo: «En mayo, el Consejo de Administración de GoPro autorizó un proceso para evaluar una posible venta de la compañía y otras alternativas estratégicas, con el objetivo de maximizar el valor para los accionistas». No se ofrecen más detalles, ni un calendario, ni se menciona ningún nombre.
La llamada fue un paso más allá. “Las consultas que hemos recibido abarcan los sectores de defensa, consumo y finanzas, y nos encontramos en las últimas etapas del proceso”, dijo Woodman. Esta es la declaración más concreta que GoPro ha hecho públicamente sobre el estado de la venta. Estar en las últimas etapas no significa que el acuerdo esté cerrado, y no se ha revelado ningún comprador, precio ni estructura, pero sí apunta a una resolución en meses, no en años.
… nos encontramos en las últimas etapas del proceso [de posible venta]. Como ya he mencionado, este proceso cuenta con todo mi apoyo.
Nick Woodman, fundador y CEO de GoPro, durante la presentación de resultados del segundo trimestre de 2026.
Retomando los anuncios originales se obtiene más información. La junta directiva reveló la revisión el 11 de mayo de 2026, tras el interés recibido de forma espontánea después del anuncio de abril de que GoPro exploraría oportunidades en los sectores de defensa y aeroespacial. Dos días después, contrató al banco de inversión Houlihan Lokey como asesor financiero y a Fenwick & West como asesor legal. Woodman declaró en su momento que creía que GoPro “poseía un valor considerable aún no reconocido que podría materializarse mediante la venta de la empresa u otro evento estratégico”.
Su única declaración en el nuevo comunicado se refiere al trimestre y a la línea de productos: “En el segundo trimestre, ampliamos el rendimiento y el potencial creativo de nuestra gama de cámaras con el lanzamiento de la serie MISSION 1 y continuamos avanzando en nuestro proceso de revisión estratégica para maximizar el valor para los accionistas. Me entusiasman nuestros nuevos productos, ya que consolidan aún más a GoPro como una de las empresas y marcas de imagen digital más interesantes del mundo”.
El panorama de la deuda tras la pérdida anunciada
La presentación trimestral aporta contexto que el comunicado de prensa no ofrece. GoPro tenía una deuda principal de 87.2 millones de dólares a finales de junio, incluyendo 24.4 millones de dólares correspondientes a un acuerdo de crédito de 2021 con vencimiento a 180 días, y emitió bonos adicionales por valor de 20 millones de dólares el 9 de julio. Al 30 de junio, no cumplía con las cláusulas financieras de su acuerdo de crédito de 2025, ni con otras cláusulas de ambos acuerdos, y recibió exenciones el 9 de julio. El informe reitera que estas condiciones, en conjunto, generan dudas sustanciales sobre la capacidad de la empresa para continuar operando en el plazo de un año.
Nada de esto es nuevo para quienes leyeron las divulgaciones anteriores, pero explica por qué el proceso de venta es más importante que las cifras trimestrales. GoPro no busca recuperar la rentabilidad este año mediante la recompra de acciones; busca concretar una transacción antes de que el balance general lo obligue.
¿Qué significa esto para la plataforma Mission 1?
Aquí está la parte que concierne directamente a los cineastas. La Mission 1 y la Mission 1 Pro comenzaron a enviarse el 28 de mayo, por lo que contribuyeron solo con aproximadamente un mes del trimestre, y desde entonces GoPro ha ampliado la línea con la MISSION 1 PRO Creator Edition a $1.099,99 y la MISSION 1 PRO Ultimate Creator Edition a $1.199,99, además de un Media Mod y la empuñadura de batería Volta 2. La Mission 1 Pro ILS, el modelo de lentes intercambiables que comentamos con GoPro en la NAB 2026 y debatimos en Focus Check ep114, ahora tiene un mes asociado: septiembre. Woodman dice que admite más de 300 lentes Micro Cuatro Tercios disponibles junto con la estabilización HyperSmooth, y que se enviará con una nueva aplicación Mission Monitor para iPhone y iPad, que ofrece vista previa en vivo, comprobación de enfoque, superposiciones de composición y control remoto de la cámara. Para cualquiera que esté considerando esta como una cámara B, la monitorización inalámbrica y el control remoto son tan importantes como la montura. GoPro las llama “cámaras de cine compactas”. Podríamos describirlas simplemente como cámaras de acción con sensor grande, una categoría interesante por sí sola que no necesita la etiqueta de cine.
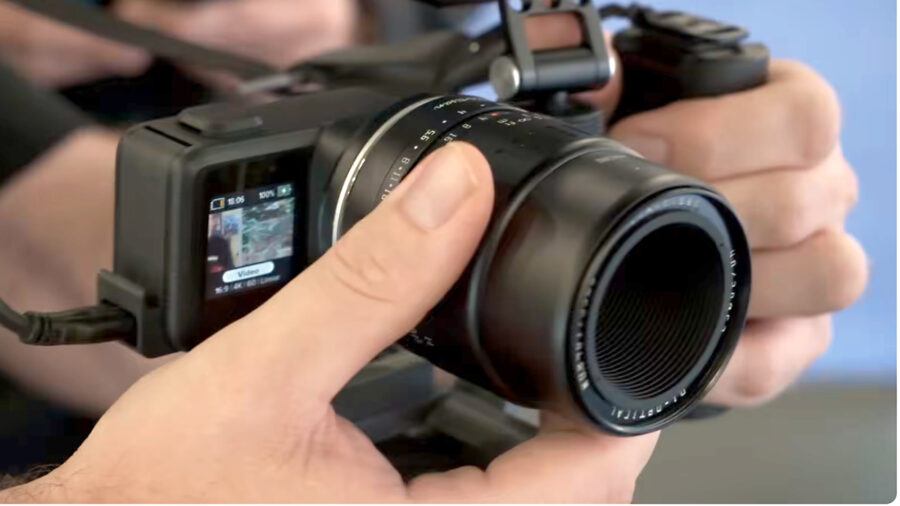
Además de estos resultados, hay otra novedad que resulta difícil de separar. GoPro ofrece un descuento de $100 en la Mission 1, la Mission 1 Pro y la Mission 1 Pro Grip Edition, tanto en su tienda como en distribuidores de todo el mundo. Durante la conferencia, se describió como una oferta por tiempo limitado sin fecha de finalización definida. Este es el primer descuento desde que las cámaras llegaron a las tiendas a finales de mayo, y reduce el precio de la Mission 1 de $599,99 a $499,99, y el de la Mission 1 Pro de $699,99 a $599,99. Estos son los precios que GoPro reservaba anteriormente para sus suscriptores, por lo que la promoción convierte el precio para suscriptores en el precio estándar para todos.
En definitiva, son buenas noticias. Por $499,99, se paga un precio ligeramente superior al de una cámara de acción insignia con sensor pequeño y, a cambio, se obtiene un sensor de 50MP de 1″ y grabación en 8K, un argumento mucho más convincente que el precio de lanzamiento. Considerando una caída del 38% en las ventas y 27.3 millones de dólares en ingresos, una rebaja dos meses después del lanzamiento parece menos una estrategia de marketing agresiva y más un intento por aumentar las ventas. Ambas interpretaciones pueden ser ciertas a la vez, y los compradores se benefician en ambos casos.

El procesador GP3 y la arquitectura de la Mission 1 son verdaderas ventajas de ingeniería y las declaraciones de Woodman sobre el “valor no reconocido” apunta directamente a ellos. Un comprador con mayor capacidad financiera podría ser lo mejor que le podría pasar a esta plataforma; un comprador interesado únicamente en la marca, las patentes o el look tendría un resultado muy diferente. Ese es el dilema práctico de una nueva plataforma basada en módulos propietarios y una suscripción: invertir también implica apostar por quién la poseerá dentro de un año.
Su posición en el mercado general
Vale la pena comparar estas cifras con las del resto de la industria. Esta temporada de resultados ha sido en general positiva: el negocio de imagen de Canon vuelve a generar grandes beneficios, la división de sensores de Sony está en auge, la división de imagen de Fujifilm se ha convertido en la que más ingresos genera para el grupo, y los datos del primer semestre de CIPA muestran que el mercado se está orientando hacia menos productos, pero más caros. Incluso el trimestre flojo de Nikon parece moderado en comparación.
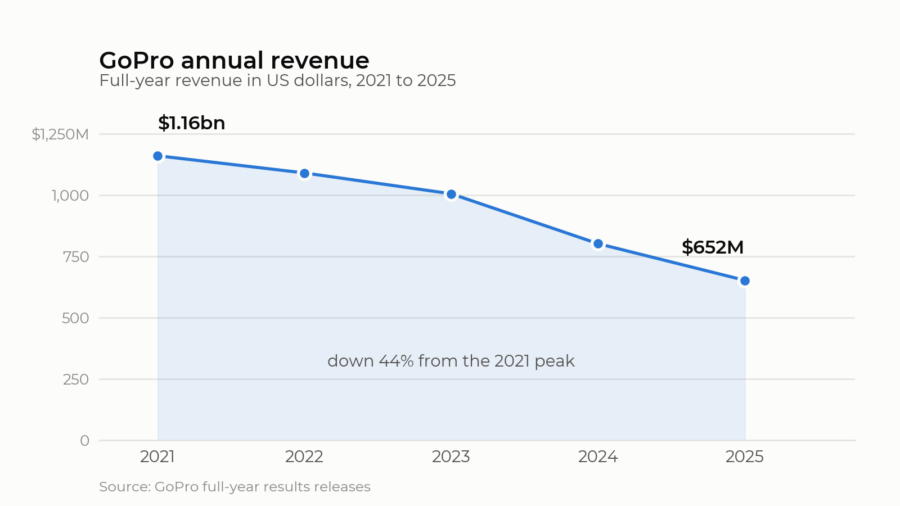
Por lo tanto, el declive de GoPro no es una cuestión de mercado. Su problema es específico de la empresa y se remonta a mucho antes de este trimestre: los ingresos anuales han caído de 1.160 millones de dólares en 2021 a 1.090 millones en 2022, 1.005 millones en 2023, 801,5 millones en 2024 y 652 millones en 2025, con una disminución del 20% en el volumen de unidades vendidas sólo el año pasado. Cinco años consecutivos de declive no se pueden revertir con el lanzamiento de un solo producto, por muy bueno que sea.
GoPro aún conserva el reconocimiento de marca, el procesador y una plataforma de sensor de 1″ realmente diferenciada. Lo que le falta es tiempo. ¿Sería una venta lo mejor que le podría pasar a la línea Mission 1, o el principio de su fin? ¿Ha cambiado algo de esto tu opinión sobre la compra de esta plataforma? ¡Cuéntanos tu opinión en los comentarios!