購読する ニュース - 業界
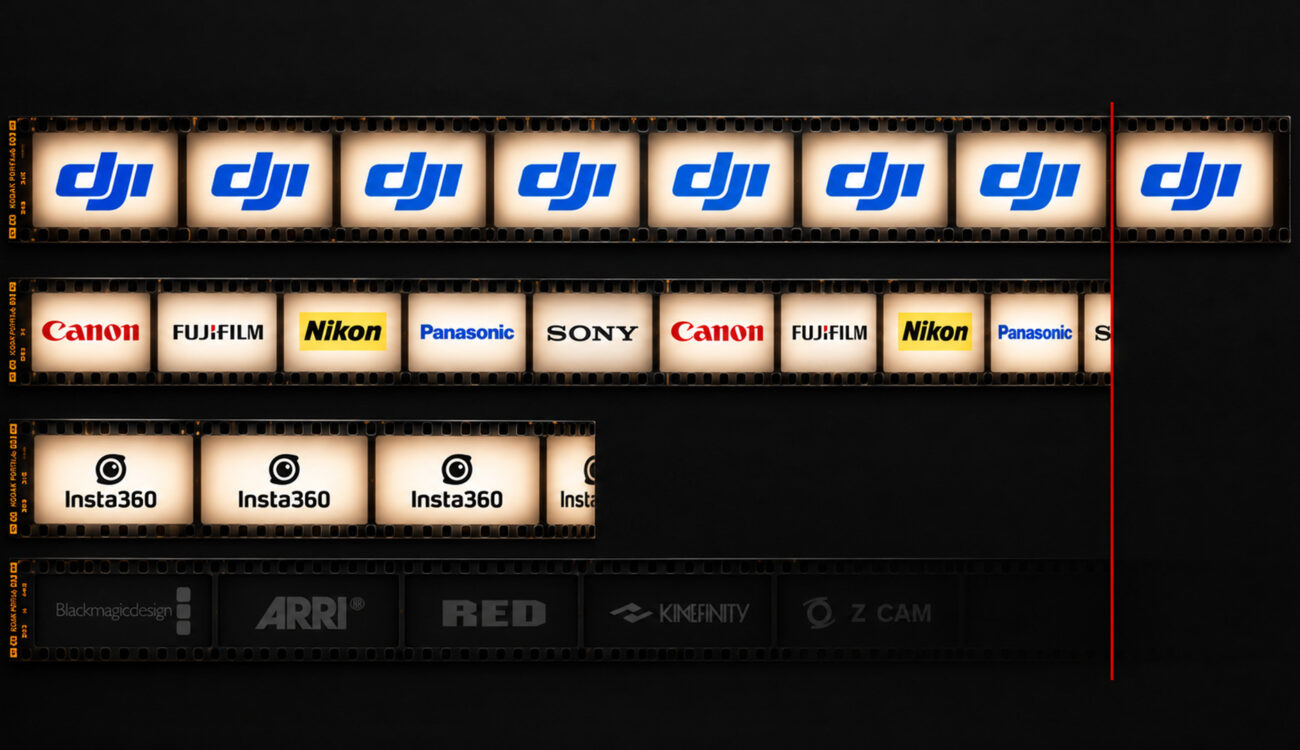
DJIとInsta360は現在、世界中で出荷されるハンドヘルドカメラの10台中9台以上を占めており、両社の合計出荷台数はミラーレス業界全体の出荷台数の2倍以上となっている。一方で、従来のカメラメーカーは、より高価格帯のカメラを少数販売している。これはカメラ市場における大きな変化だが、プロ用映像制作に携わる者にとって、このデータには大きな盲点があり、その盲点がどこにあるかを明確にすることが重要だと考える。
きっかけとなったのは、市場調査会社IDCが9月23日に発表した、いわゆる「ハンドヘルド・スマートカメラ」に関する最新の四半期レポートだ。CineDでは、DJI Osmo Pocket 4PからInsta360 Luna Ultraに至るまで、これらの数字の背景にある製品を自社ラボでテストしてきた。また、DJI Osmo Nanoや、GoProの極めて厳しい1年、継続企業の前提に関する警告から、カメラ事業の継続を約束したニック・ウッドマン氏の手紙に至るまで追跡してきた。8月には、日本のカメラ業界団体であるCIPAの上半期の実績についても検証した。これら2つのデータを並べて比較するのは今回が初めてだ。
2社による市場
まず、IDCが実際に何を集計対象としているかについてだ。同社の「ハンドヘルド・スマートカメラ」カテゴリーは、アクションカメラ(Osmo Nanoのようなクリップ式や着脱式を含む)、360度カメラ、そしてOsmo Pocketのようなジンバルカメラの3種類の製品を網羅している。スマートフォンは含まれておらず、交換レンズ対応の製品も対象外だ。
2026年第2四半期、この市場は前年同期比で5割以上拡大し、約590万台に達した。そのうちDJIが4台に3台、Insta360が5台に1台を出荷した。残りのメーカー(GoProを含む)のシェアは、市場全体の10分の1未満にとどまっている。ジンバルカメラは現在、従来のアクションカメラを上回り最大のセグメントとなっており、これは「Osmo Pocket」形式がいかに普及したかを物語っている。
GoProは最も顕著な打撃を受けた。IDCの推計によると、同社のアクションカメラの出荷台数は前年比で約半減した。GoPro自身の第2四半期報告書も同様の傾向を示しており、顧客へのカメラ販売台数は38%減、売上高は31%減となっている。
ミラーレスカメラとの比較
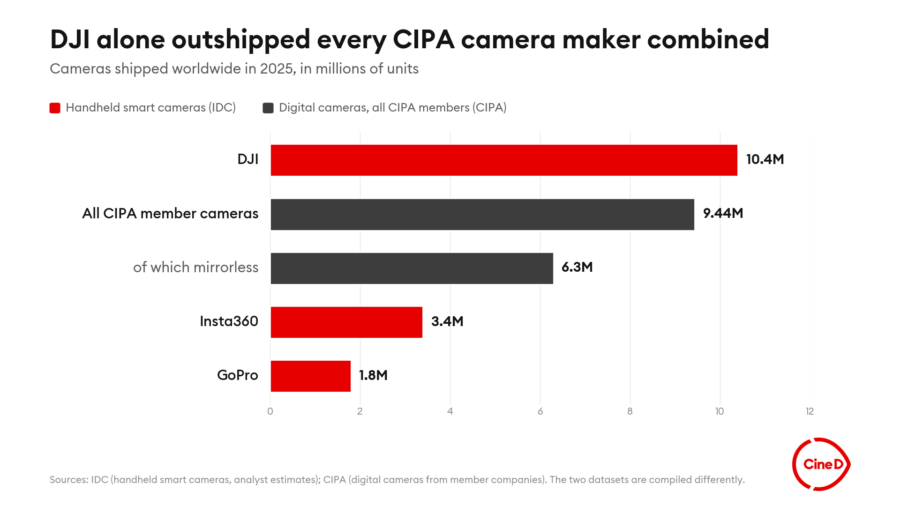
ここで驚くべき事実が浮かび上がる。2025年通年において、IDCの報告によると、DJIは1,000万台以上のハンドヘルドカメラを出荷し、同社としては初めてのこととなった。CIPAの統計によると、加盟企業全体のミラーレスカメラ、デジタル一眼レフ、コンパクトカメラを合計しても、約940万台にとどまる。つまり、昨年、DJI単独でのカメラ出荷台数は、CIPA加盟企業全体の合計を上回ったのだ。CIPAの総出荷台数のうち、ミラーレスカメラは約630万台を占めているため、DJIとInsta360の合計出荷台数は、ミラーレス市場全体よりも2倍以上多かったことになる。
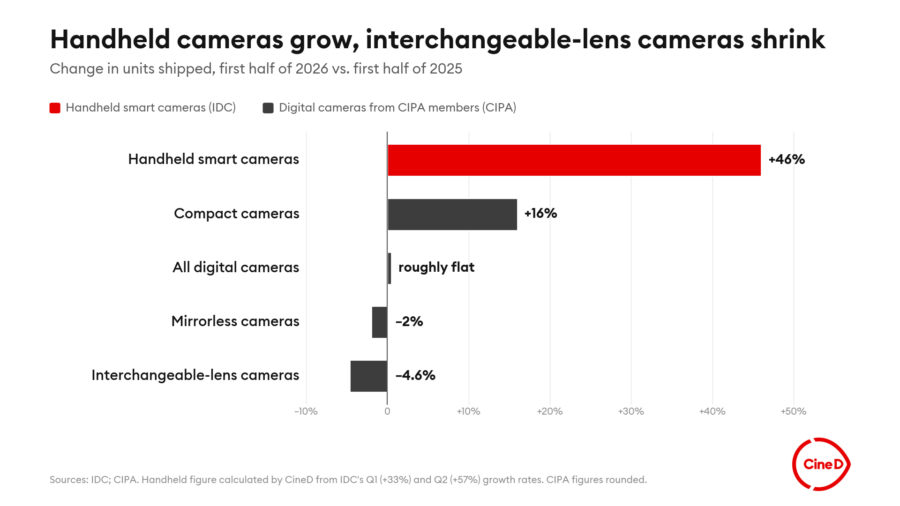
今年はその差がさらに広がっている。2026年上半期と2025年上半期を比較すると、ハンドヘルド型スマートカメラは50%近く増加した一方で、CIPAの交換レンズ式カメラは約5%減少した。ミラーレスカメラ単体では出荷台数がほぼ横ばいで、約2%の減少にとどまった。
相反する方向に進む2つの市場
出荷台数が注目を集めるが、価格の動向の方がより興味深い。ハンドヘルドカテゴリーでは、出荷台数が増加する一方で価格が下落している。IDCのデータによると、ジンバルカメラおよびアクションカメラの平均価格は、第1四半期と第2四半期の両方で前年同期比で下落した。
その圧力はInsta360の業績にも表れており、同社は上海証券取引所に上場しているため、その決算を直接確認できる。
同社の半期報告書によると、売上高は約半増した一方で、利益は94%減とほぼ消滅した。Insta360自身は、その理由として4点を挙げている。メモリチップ価格の高止まり、供給確保のためのチップ備蓄、新型360度ドローンへの多額の投資、そして競争の激化だ。つまり価格競争も一因ではあるが、同社自身の説明によれば、それがすべてではない。DJIは非上場企業であり、比較可能な数値を公表していない。
ミラーレスカメラ市場は逆の傾向を示している。CIPAによると、ミラーレスカメラメーカーの出荷台数は前年同期よりわずかに減少しているものの、出荷総額は増加している。台数は減っているが、1台あたりの売上高は増えているのだ。興味深いことに、コンパクトカメラも上半期に約16%の伸びを見せている。
私の見方では、カメラ市場は2つのビジネスに二分化しつつある。1つは、中国企業が機能や価格で競争する大量販売型のコンシューマー市場であり、ここでは製品がミラーレスカメラというより、むしろスマートフォンと競合しているケースが多いと推測される。もう1つは、規模は小さいがプレミアムな交換レンズ市場であり、ここでは伝統的なメーカーが販売数量よりも利益率を優先している。
CIPA自身の数値に見られるコンパクトカメラのブームは、小型の専用カメラに対する需要が広く存在しており、DJIやInsta360が単にミラーレスカメラのシェアを奪っているだけではないことを示唆している。
数値からは読み取れないこと
ここで、データの限界について正直に述べなければならない。なぜなら、それらは読者にとっても、そして映画制作者である私たちにとっても非常に重要だからだ。
まず、プロ向けビデオおよびシネマ市場に関するデータが存在しない。ブラックマジックデザインは非上場企業であり、販売台数を公表していない。ARRIも同様であり、REDについては、ニコンによる買収以降、私が確認できた限りではどこにも売上内訳が掲載されていない。KinefinityやZ CAM、その他の小規模なシネマカメラメーカーも報告を行っていない。キヤノンの「Cinema EOS」やソニーのシネマラインは、CIPAが公表するデータに個別の数値として記載されておらず、CIPAは専用ビデオカメラが総計に含まれているかどうかを公に明言していない。したがって、どちらのデータセットからも、シネマカメラ市場が拡大しているのか縮小しているのか、あるいは誰が市場をリードしているのかは分からない。この記事を読んで、次なるメインカメラの購入先を特定できると期待していたとしても、そのためのデータは単純に存在しないのだ。
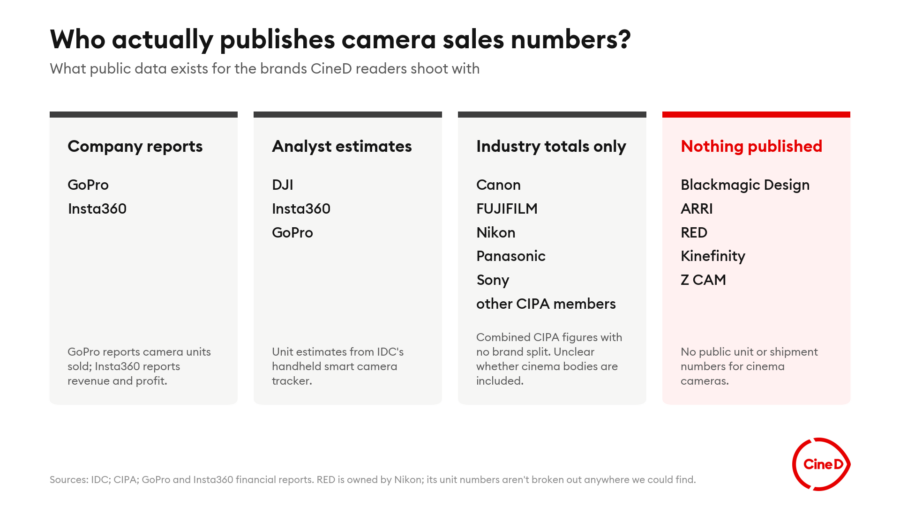
第二に、2つのデータセットの構築方法が異なる。CIPAの数値は加盟企業による報告に基づく。IDCの数値はアナリストの推計であり、DJIのような非上場企業については公式な情報と照合することができない。どちらもエンドユーザーが購入した台数ではなく、市場に出荷されたカメラ台数をカウントしており、対象となるメーカーも大きく異なる。
つまり、これは2つの断片的な状況の比較であり、1つの整然とした市場シェア表ではない。
第三に、カメラは一概に同じものではない。数百ドルのジンバルカメラとミラーレスボディは、購入の性質が大きく異なるため、台数を比較すると、ビジネス上の観点からハンドヘルドカテゴリーが実際よりも大きく見えてしまう。そして第四に、両データから最大のカメラカテゴリーであるスマートフォンが欠落している。
では、この記事を裏付ける十分な根拠はあるのか。コンシューマー向けカメラについては、あると思う。数四半期にわたる2つの独立した情報源が同じ方向を指し示しており、GoPro自身の数値もIDCの分析と一致している。一方、プロ向けビデオについては、ない。
今後の展開
今後の展開については一部推測の域を出ないため、その旨を明記しておく。ハンドヘルドカテゴリーの価格は2四半期連続で下落している一方で出荷台数は伸び続けており、Insta360自身も利益減少の理由として競争の激化を挙げている。今後、さらなる競争が激化する可能性がある。中国のビジネスメディアによると、スマートフォンメーカーのOppoとVivoが独自のジンバルカメラを開発中であり、Oppoは今年末までの発売を目指していると報じられている。この情報は企業側ではなく第三者による報道に基づくため、未確認情報として扱うべきだ。しかし、独自のサプライチェーンや小売ネットワークを持つスマートフォンメーカーがこのカテゴリーに参入すれば、価格圧力がすぐには緩和されないだろう。
我々にとってより重要なトレンドは品質だ。ポケットサイズのジンバルカメラには今や1インチセンサーや10ビットLog記録機能が搭載されており、我々はシネマカメラと同じラボでテストを行っているが、その結果には度々驚かされている(当サイトの「Focus Check」第127回はその好例だ)。
私の感覚では、このカテゴリーにおける膨大な販売台数が開発資金となり、プロの撮影現場においてこれらのカメラをBカメラの領域へとさらに押し上げ続けている。また、多くのクリエイターにとって、これらは間違いなくミラーレスカメラ(そしてスマートフォン)の代わりにもなっている。これは私の推測であり、データで裏付けられたものではない。(ブラックマジックデザイン、もし販売台数を公表する気があるなら、我々も喜んでその記事を書くつもりだ。)