
購読する ニュース - 業界
8月4日に発表されたコダックの第2四半期決算によると、連結売上高は前年同期の2億6300万ドルに対し3億1100万ドル、売上総利益は61%増、純利益は前年同期の2600万ドルの赤字から1700万ドルの黒字に転じた。映像制作者にとって重要な詳細は、提出書類のさらに奥深くに記されている。「フィルムおよび化学薬品」として報告されている製品ラインの売上高は6,800万ドルから9,700万ドルへと伸び、当四半期の同社の成長のほぼすべてを占めている。
過去10年間にわたりコダックの動向を追ってきた人なら、良いニュースも慎重に受け止めるべきだと知っているだろう。その注意点については後ほど触れる。しかし、これは前年同期比で4四半期連続の改善であり、同社が継続企業の前提に疑問を呈してから12ヶ月後のことであり、フィルム撮影が真に復活しつつある最中に発表されたものだ。Team 2 Filmsのレオンとナタリー・バーナードがフィルムで撮影し、当サイトのために記事を執筆したコダック工場見学ドキュメンタリーは、これらの数字が物理的にどのような意味を持つかを理解するための最良の参考資料だ。
コダックの報告内容
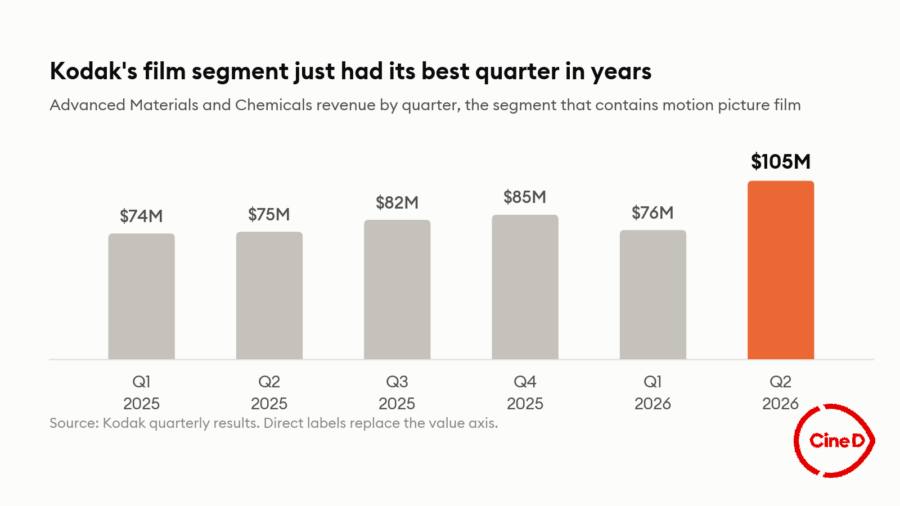
売上総利益は5,100万ドルから8,200万ドルに増加し、売上総利益率は19%から26%に上昇した。コダックが最も重視する指標である営業EBITDAは、900万ドルから3,600万ドルとなった。フィルム事業が属する「先端材料・化学品」部門の売上高は7,500万ドルから1億500万ドルへ、営業EBITDAは800万ドルから2,200万ドルへと跳ね上がった。依然として1億9500万ドルと最大の事業であるプリント部門は、営業EBITDAが400万ドルの赤字から800万ドルの黒字に転じた。
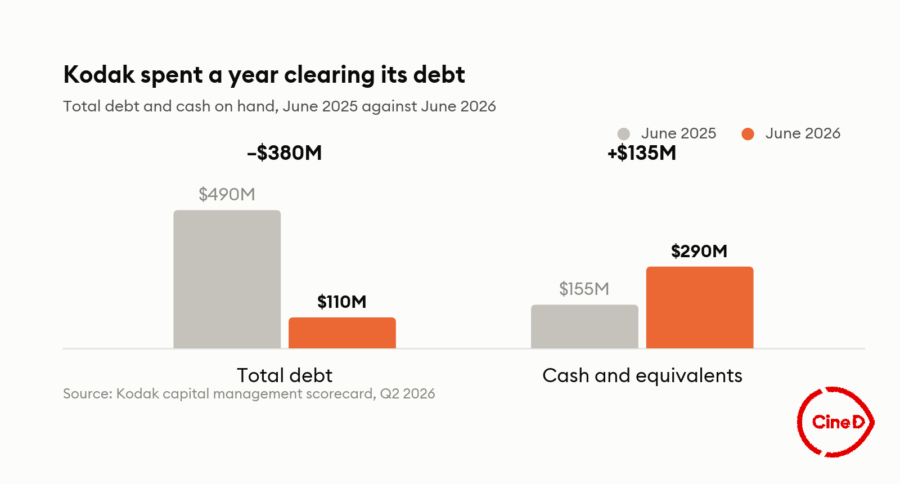
6月末時点の現金残高は2億9000万ドルで、2025年末の3億3700万ドルから減少したが、この減少は意図的なものだ。コダックは上半期にタームローンの元本1億ドルを返済した。長期債務は、年初時点の2億800万ドルから1億800万ドルに減少した。
なぜフィルム事業が注目されるのか
「先端材料・化学品」部門は、その設計上、業績にばらつきがある。コダックはこの部門を、産業用フィルム・化学品、映画用フィルム、医薬品、先端材料・機能性印刷、知的財産(IP)ライセンス・分析サービスの5つの事業分野に分類している。映画用フィルムはこのセグメント内の事業の一つとして挙げられているが、コダックはこれまでこれを独立した売上高として報告したことはなく、今後もそうする予定はない。
四半期報告書で開示されているのは製品レベルの内訳であり、そこでは「フィルムおよび化学品」の売上高が、当四半期で6,800万ドルから9,700万ドルへ、上半期全体では1億3,400万ドルから1億6,600万ドルへと増加した。セグメント全体で3,000万ドルの成長があったことから、その成長分のほぼすべてがフィルムおよび化学薬品によるものだった。ただし、ここで2つの注意点がある。この項目には、映画用フィルムに加え、スチル写真用フィルム、工業用フィルム、特殊化学薬品が含まれており、コダックの年次報告書によると、スチル写真用フィルムの顧客であるコダック・アラリスが、2025年および2024年の両方でセグメント売上高の約3分の1を占めていたことが開示されている。財務諸表だけでは、その成長のうちどれだけが映画分野によるものなのかは分からない。
財務諸表には記載されていないが、コダックの関係者からは情報が得られている。コダックの副社長兼映画・エンターテインメント部門責任者であるヴァネッサ・ベンデッティは、Team 2 Filmsが工場を訪問した際、映画用フィルムの売上高が過去2年間で36%増加したと語った。これは公に記録された中で最も具体的な数値に近く、セグメントの数値と同じ傾向を示している。

コダックが資金をどう活用するか
フィルムに関する最も明確な示唆は、決算発表そのものではなく、決算説明会と同時に公開された「成長原則および資本配分」に関する文書に見られた。「コダックで最も成長率の高いセグメント」と称される「先端材料・化学品」部門について、同社は「製品イノベーションへの投資と生産能力の拡大を通じて、フィルムの販売量を最大化し続ける」と明言している。
生産能力こそ、撮影現場でリードタイムが常々話題になって以来、フィルム業界が長年求めてきたものだ。具体的な発表も、採用計画も、数値も示されていないため、これはプロジェクトというよりは意向として受け止めるべきだろう。執行会長兼CEOのジム・コンティネンツァは、同じ考えをより広く次のように述べた。「我々は、成長に注力するための経営上および財務上の余力を持つ、コダックの変革における新たな段階に入っている。」
継続企業から12ヶ月で純現金保有へ
1年前、2025年第2四半期の決算発表において、コダックは、継続企業としての存続能力に「重大な疑義」を生じさせる状況にあることを開示していた。この表現は11月までに解消され、12月には同社は資金過剰状態にあった米国の年金制度の是正を完了し、10億2300万ドルの余剰資産を解放した。そのうち約7億6700万ドルがコダックに還流した。この決算とともに公表された業績指標によると、総負債は1億1,000万ドル(1年前は4億9,000万ドル)、純現金残高は1億8,000万ドル(1年前は3億3,500万ドルの純負債)、直近12ヶ月間の営業EBITDAは1億200万ドル(1年前は2,100万ドル)となっている。
映画製作者にとって、その重要性は明白だ。純現金を保有するフィルムメーカーは、監査人が継続企業の前提に関する注記を記載しているようなサプライヤーとは全く異なる存在である。特に、2年先の制作を計画しており、その時点でフィルムがまだ存在しているかを知る必要がある場合にはなおさらだ。
ネガフィルム1缶のコスト
良いことばかりではない。コダックは、EBITDAの改善を阻害する要因として銀とアルミニウムの価格高騰を指摘しており、半期で在庫が3,700万ドル増加したが、同社はこれを主にこれら2つの原材料に起因すると説明している。銀はフィルムメーカーにとって単なる副次的な原材料ではなく、製品の感光性の中核をなすものだ。
その圧力はすでに現場で顕在化している。コダックは、2026年1月1日より米国およびカナダにおける映画用フィルムの価格改定通知を発出した。対象はVISION3シリーズに加え、EKTACHROME、EASTMAN DOUBLE-X、TRI-X Reversal、ならびに複写用、録音用、プリント用フィルムである。通知にはパーセンテージや理由の記載がなく新価格のみが記載されているため、値上げ幅を数値で示すことはできないが、値上げの方向性には疑いの余地がない。
コダックが実際に出荷した製品
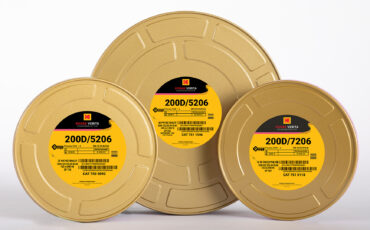
回復に伴い、実際の製品展開も進んでいる。4月、コダックはVERITA 200Dを発表した。これは65mm、35mm、16mmのISO 200デイライトバランスカラーネガフィルムで、『ユーフォリア』シーズン3での作業を基に開発され、要望に応じて特注品として提供される。これと並行して進められているのが、昨年取り上げた大規模な技術プロジェクト、すなわちレムジェット裏打ちからアンチハレーション下地への切り替えだ。これはVISION3の全4銘柄、スーパー8から65mmまでのあらゆるフォーマットに適用される。これらはいずれも、長期にわたってフィルムを製造し続けることを想定して初めて意味をなす投資であり、どちらも、その正当性を裏付ける現在の数値が示される以前から着手されていたものだ。