
Suscribirse a Noticias - Industria
Videndum, la empresa matriz de Teradek, SmallHD, Manfrotto, Sachtler, Quasar Science y otros productos esenciales para la industria cinematográfica, ha publicado sus resultados del ejercicio 2025 tras completar una importante refinanciación de 85 millones de libras. Los ingresos se han reducido casi a la mitad desde el máximo alcanzado en 2022, la deuda neta se ha reducido drásticamente de 142.3 millones de libras a 30.6 millones, y los auditores de la compañía han señalado una incertidumbre significativa sobre su capacidad para continuar operando. El balance se ha saneado; la recuperación del negocio es una cuestión completamente distinta.
Si trabajas en cine, televisión o creación de contenido, es casi seguro que posees o utilizas habitualmente productos de las marcas de Videndum: trípodes Sachtler, monitores SmallHD, sistemas de vídeo inalámbricos Teradek, equipos de soporte Manfrotto, paneles Litepanels e iluminación Quasar Science, baterías Anton/Bauer, etc. No se trata de productos de nicho; son pilares de la producción profesional en todo el mundo. Los monitores SmallHD ganaron un premio Emmy de ingeniería en 2023 por la plataforma PageOS. Los transmisores Teradek Bolt siguen siendo el referente en los sets de rodaje sindicalizados. Las luces Rainbow de Quasar Science son pioneras en la iluminación basada en imágenes para la producción virtual. La corporación Videndum plc, que cotiza en la bolsa de Londres y es propietaria de todas ellas, acaba de salir de tres de los años más turbulentos de su historia, y el panorama es complejo.
Cómo Videndum construyó su imperio
Para comprender la situación actual de Videndum, es útil analizar su historia. La empresa, originalmente conocida como The Vitec Group, dedicó más de una década a conformar una de las carteras más completas en la creación de contenido profesional mediante una serie de adquisiciones estratégicas. Adquirió Teradek en 2013, SmallHD en 2014, JOBY y Lowepro en 2017, y Quasar Science en 2021. En mayo de 2022, cambió su nombre de The Vitec Group a Videndum, posicionándose como una empresa de creación de contenido con un enfoque tecnológico. En su mejor momento ese mismo año, el grupo registró ingresos récord de 442.5 millones de libras esterlinas y un beneficio operativo ajustado de 66.2 millones de libras esterlinas.
La estrategia era clara: adquirir marcas líderes en nichos de mercado, integrarlas en la red de distribución global de Videndum y generar sinergias. La combinación de Teradek y SmallHD fue la joya de la corona, creando un ecosistema cerrado de transmisores inalámbricos de latencia cero y monitores de alta gama que se convirtieron en el estándar en los sets de filmación profesionales. Para 2022, la dirección estimaba que el 75% del negocio del grupo dependía de factores de crecimiento estructurales como el streaming, la economía de los creadores y las retransmisiones en directo.
Pero la estrategia de adquisiciones se basaba en la deuda, y la última gran operación, la adquisición del fabricante de micrófonos profesionales Audix en enero de 2022 por hasta 54 3 millones de dólares (39.9 millones de libras), elevó el apalancamiento en el peor momento posible, cuando el entorno macroeconómico se deterioraba. Esta transacción, si bien era estratégicamente coherente (el audio es un sector afín para una empresa de creación de contenido), consumió una cantidad considerable de efectivo meses antes de que una serie de crisis sin precedentes sacudieran el sector.
Tres años de reveses acumulados
Las huelgas simultáneas de 2023 del Sindicato de Guionistas (WGA) y del Sindicato de Actores de Cine (SAG-AFTRA) paralizaron casi por completo la producción de guiones durante meses. La división de Soluciones Creativas de Videndum (Teradek, SmallHD, Wooden Camera), que obtenía aproximadamente el 70% de sus ingresos del cine, la televisión con guión y los creadores de contenido independientes, vio caer sus ingresos un 40% interanual. Como hemos informado ampliamente, las huelgas tuvieron efectos devastadores en todo el ecosistema de producción. Como señaló Investors’ Chronicle en su análisis de los resultados de Videndum, la huelga de 2023 “proyecta una larga sombra” que aún se percibe tres años después.
En simultáneo, los mercados de consumidor y de creadores independientes (a los que sirven Manfrotto, JOBY y Lowepro) se vieron afectados por el cansancio pospandémico y la crisis del costo de vida. Los minoristas que habían realizado pedidos excesivos durante la pandemia llevaron a cabo una drástica reducción de existencias, negándose a comprar nuevo inventario hasta que los almacenes estuvieran vacíos. Los ingresos del grupo cayeron de 442.5 millones de libras esterlinas en 2022 a 306.9 millones en 2023, y el beneficio operativo ajustado se desplomó un 80%.
La dirección esperaba que 2024 trajera consigo una recuperación tras la huelga. En cambio, se produjo lo que la propia empresa denominó una «falsa esperanza». Los ingresos cayeron aún más, hasta los 283.6 millones de libras esterlinas (280.7 millones en términos de operaciones continuas). Videndum registró una pérdida operativa ajustada de 18.2 millones de libras esterlinas y sufrió deterioros de fondo de comercio y activos por valor de 51.3 millones de libras esterlinas, incluyendo una depreciación de fondo de comercio de 46 millones de libras esterlinas en las divisiones de Soluciones de Medios y Soluciones de Producción. Una ampliación de capital de emergencia de 125 millones de libras esterlinas en diciembre de 2023, con acciones emitidas a 267 peniques, brindó un respiro pero no pudo compensar la magnitud de la recesión del sector.

2025: Reducción de costos y lucha por la supervivencia
Los resultados del ejercicio 2025, publicados el 31 de marzo de 2026, muestran una empresa que dedicó el año a reestructurar sus operaciones mientras negociaba para salir de una situación de endeudamiento.
Los ingresos procedentes de las operaciones continuas cayeron un 19% adicional, hasta los 228.3 millones de libras, aproximadamente la mitad del máximo alcanzado en 2022. El EBITDA ajustado se situó en 9 millones de libras. La pérdida operativa legal fue de 53.9 millones de libras, que incluye 26.1 millones de libras en deterioros de activos (principalmente la amortización total de los activos intangibles adquiridos para las marcas Audix y Savage por valor de 22.9 millones de libras). El flujo de caja libre fue negativo, situándose en 23.6 millones de libras, un fuerte retroceso respecto a la entrada de 4.3 millones de libras registrada en 2024. La deuda neta al 31 de diciembre de 2025 ascendía a 142.3 millones de libras, lo que anuló prácticamente el beneficio de la ampliación de capital de emergencia de 125 millones de libras realizada apenas dos años antes.
Sin embargo, existen indicios de que el ritmo de deterioro se está ralentizando. El descenso de los ingresos se moderó a lo largo del año: el primer semestre registró una caída del 25%, el segundo semestre solo del 8% (excluyendo las comparaciones con los Juegos Olímpicos de París) y el cuarto trimestre solo un 3% inferior interanual. Aún queda por ver si esta desaceleración representa un verdadero punto de inflexión o simplemente una base más pequeña.
Los aranceles estadounidenses impuestos en virtud de la IEEPA a principios de 2025 añadieron nuevos obstáculos, generando incertidumbre en el mercado e incrementando los costos en todas las divisiones. Aunque el Tribunal Supremo de Estados Unidos declaró ilegales dichos aranceles en su sentencia de febrero de 2026 en el caso Learning Resources Inc. contra Trump, Videndum señala que no se prevé la recuperación de los costos arancelarios incurridos en 2026, si bien se ha presentado una reclamación.
Para conservar liquidez y centrarse en los mercados profesionales, la empresa vendió la división de investigación israelí Amimon en abril de 2025 (conservando la propiedad intelectual principal de Teradek) y se deshizo de la marca de consumo JOBY en septiembre de 2025 por 5.2 millones de libras esterlinas. El centro de distribución australiano se cerró y la gestión logística se externalizó. La fabricación se consolidó, trasladando el ensamblaje de las plantas del Reino Unido a instalaciones en Feltre, norte de Italia, y Cartago, Costa Rica. La plantilla se redujo de 1.507 a 1.248 empleados durante el año, y la empresa logró un ahorro de costos de 15 millones de libras esterlinas, con otros 8 millones previstos gracias a los proyectos en curso en 2026.
Las tres divisiones experimentaron un descenso. Los ingresos de Soluciones Multimedia (Manfrotto, Gitzo, Lowepro, Audix, Rycote) cayeron un 18%, hasta alcanzar los 108.5 millones de libras. Los de Soluciones de Producción (Sachtler, Vinten, Anton/Bauer, Litepanels, Quasar Science) disminuyeron un 20%, hasta los 72.7 millones de libras, en parte debido a la difícil comparación con los Juegos Olímpicos de París 2024. Los de Soluciones Creativas (Teradek, SmallHD, Wooden Camera) descendieron un 18%, hasta los 47.1 millones de libras. Cabe destacar que Soluciones Creativas fue la única división que experimentó un crecimiento interanual del EBITDA (7.5 millones de libras frente a 6.9 millones en 2024), un dato que sugiere que la estrategia de cine premium está ganando terreno, aunque un solo año no constituye una tendencia.
La refinanciación: balance saneado, persiste la incertidumbre
A finales de 2025, la empresa se estaba quedando sin margen de maniobra. La línea de crédito rotatoria de 150 millones de libras estaba utilizada en un 98%. Las exenciones y renegociaciones de convenios se habían convertido en un proceso casi continuo. La alternativa a una reestructuración negociada era una administración concursal dirigida por los acreedores que, según la empresa, habría resultado en una recuperación mínima o nula para los accionistas existentes.
El 10 de marzo de 2026, Videndum anunció los términos finales de una refinanciación integral orquestada por el prestamista privado Polus Capital. Los accionistas aprobaron las resoluciones el 27 de marzo y la transacción se completó el 30 de marzo de 2026.
La empresa captó 85 millones de libras esterlinas en nuevo capital (una cifra superior a los 70 millones iniciales tras la demanda institucional) a un precio de oferta de 270 peniques por acción, equivalente a un precio previo a la consolidación de tan solo 1.35 peniques, lo que representa un descuento del 87% respecto al precio de la acción vigente. Las acciones cayeron un 60% el día del anuncio. Junto con la captación de capital, se convirtieron 23 millones de libras esterlinas de deuda existente de la línea de crédito en capital para Polus Capital, y el consorcio de prestamistas acordó cancelar 15.8 millones de libras esterlinas de deuda por completo. El total del costo de refinanciamiento en los últimos quince meses superaron los 25 millones de libras esterlinas.
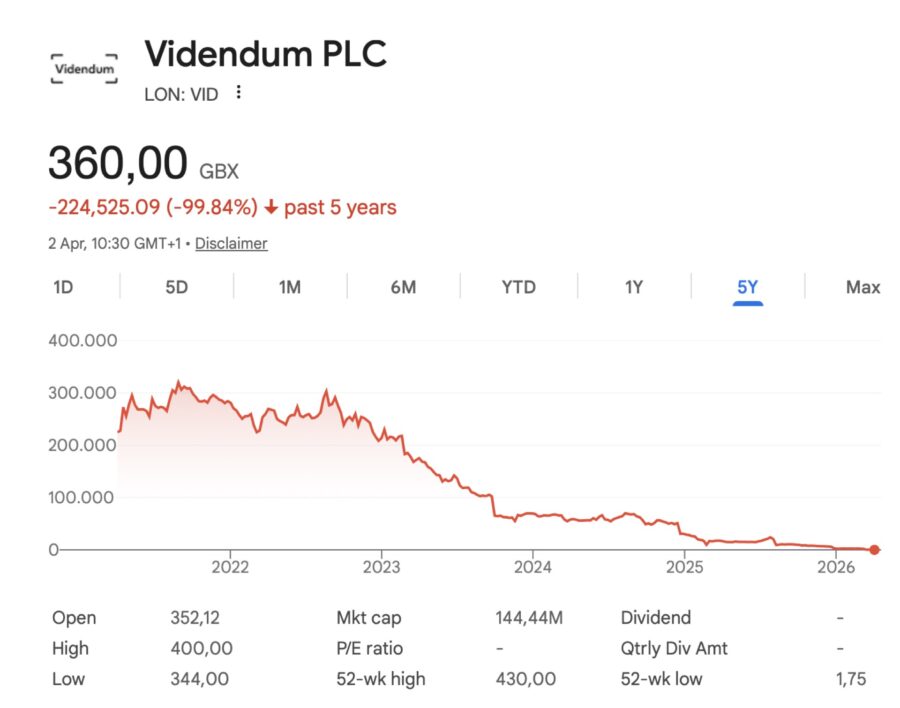
El impacto en el balance es drástico. La deuda neta pro forma se reduce de 142.3 millones de libras esterlinas a 30.6 millones (incluidos 25.2 millones de libras esterlinas en arrendamientos financieros). Las nuevas líneas de crédito ascienden a 60 millones de libras esterlinas: un préstamo senior a plazo de 31.5 millones de libras esterlinas a tres años, un tramo de 13.5 millones de libras esterlinas a dos años y una nueva línea de crédito rotatoria super senior de 15 millones de libras esterlinas a tres años con Polus Capital como prestamista principal. No se aplican cláusulas de apalancamiento ni de cobertura de intereses hasta marzo de 2028. Hasta entonces, el único requisito es mantener una liquidez mínima de 5 millones de libras esterlinas.
Dicho esto, los auditores han señalado una incertidumbre material relacionada con la continuidad del negocio. Si bien las pruebas de estrés muestran una liquidez positiva incluso en un escenario adverso (una disminución continua de los ingresos del 14% a partir de abril de 2026), los directores reconocen que, si estas condiciones persistieran más allá del período de evaluación de 12 meses, podría ser necesaria una mayor reestructuración, la venta de activos o una reorganización más amplia sin garantía de éxito. Como resumió Investors’ Chronicle, las medidas correctivas «aún no han tenido un impacto significativo en el desempeño financiero».
¿Qué significa esto para las marcas que utilizan los cineastas?
Para los cineastas en activo, la pregunta más apremiante es si estas marcas seguirán ofreciendo los productos y el apoyo de los que depende la industria. La evidencia es contradictoria, pero existen aspectos positivos reales junto con las dificultades financieras.
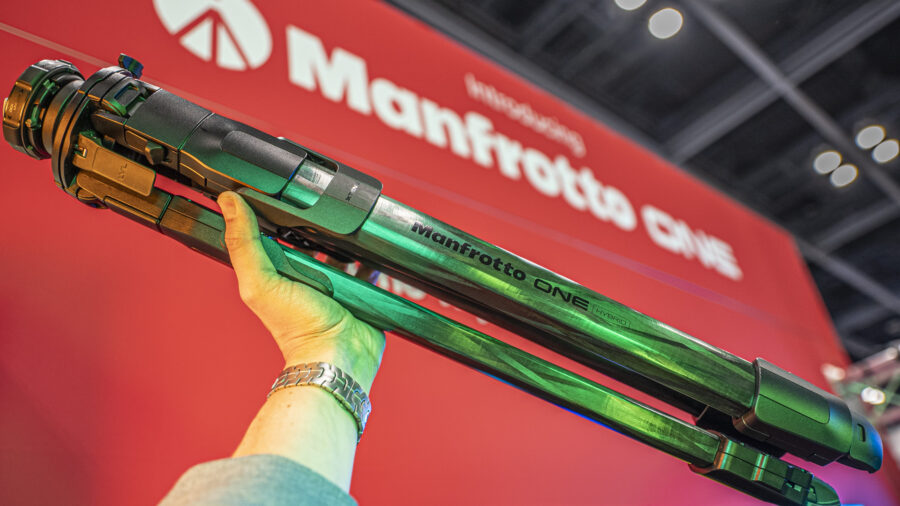
En cuanto a los productos, 2025 fue el año de mayor actividad en los últimos tiempos. La compañía lanzó 22 nuevas líneas de productos, frente a las siete de 2024 y las seis de 2023. El trípode híbrido Manfrotto ONE, ganador del premio iF Design Award en 2026, tuvo una producción limitada durante su primer año, pero se espera que contribuya significativamente a los ingresos de 2026. Vinten lanzó VEGA, que utiliza IA para el seguimiento de sujetos dentro de su plataforma de control de transmisión. Autoscript presentó Voice, una herramienta de teleprompter con reconocimiento de voz.
Las principales líneas de tecnología siguen siendo sólidas sobre el papel. SmallHD es el líder indiscutible en monitorización cinematográfica de alta luminosidad y precisión de color, e integra cada vez más el control inalámbrico de cámaras para sistemas de cine ARRI, RED y Sony. La tecnología inalámbrica de latencia cero de Teradek continúa definiendo la alta gama de transmisión de vídeo en el set. La retirada deliberada de la división de los segmentos de mercado de gama baja, cediendo volumen a Hollyland, Accsoon y DJI, protege los márgenes en el sector del cine profesional, donde la confianza en la marca determina el poder de fijación de precios.
Quasar Science ocupa una posición clave en el creciente ámbito de la producción virtual. Sus luces Rainbow 2 y Double Rainbow pueden recibir datos de iluminación basados en imágenes directamente de servidores multimedia a través de Art-Net y sACN, lo que las convierte en herramientas esenciales para escenarios LED de gran volumen. Con un mercado global de producción virtual que se prevé que crezca entre un 16% y un 21% anual durante la próxima década, esta es sin duda el área de crecimiento más prometedora para Videndum.
De todos modos, el panorama competitivo ha cambiado y no volverá a la normalidad. Como hemos analizado repetidamente, SmallRig, Hollyland, Accsoon, DJI y otros fabricantes asiáticos han erosionado sistemáticamente los segmentos de mercado de gama baja y media mediante la rápida actualización de productos, precios agresivos y un marketing directo al consumidor eficaz. La estrategia de Videndum de posicionarse en un segmento superior del mercado es defendible, pero reduce su mercado potencial. Además, surge la duda de si la reducción de costos, que incluyó la disminución de recursos de ingeniería en Estados Unidos y despidos en la división de Soluciones Creativas, afectará finalmente a la cartera de productos, que actualmente es uno de los puntos fuertes de la empresa.

Camino a los 350 millones de libras
La dirección ha establecido objetivos a medio plazo: ingresos superiores a 350 millones de libras con márgenes de EBITDA ajustado de entre el 15% y el 20%. Pasar de 228.3 millones a 350 millones de libras supone un crecimiento aproximado del 53%, que debe ser totalmente orgánico, ya que la empresa no está en condiciones de realizar adquisiciones.
Existe también una vulnerabilidad estructural que la refinanciación no aborda, relacionada a la dependencia de Videndum de las ventas puntuales de hardware. A diferencia de las empresas tecnológicas con ingresos recurrentes y predecibles por software, Videndum debe vender constantemente nuevas unidades físicas. Un estudio que compra un trípode Sachtler no lo reemplazará en una década. Si bien Teradek ha logrado avances con servicios de streaming en la nube y productos basados en software, la empresa aún no ha construido un ecosistema de software cohesivo y escalable. El gasto bruto en investigación y desarrollo (I+D) disminuyó de 18.7 millones de libras esterlinas en 2024 a 15.4 millones en 2025, aunque la I+D como porcentaje de los ingresos se mantuvo constante en un 7%.
En cuanto a los costos, el panorama es más alentador. Los 15 millones de libras esterlinas de ahorro logrados en 2025 se incrementarán a aproximadamente 23 millones en 2026 gracias a la continua racionalización de las instalaciones. Al eliminarse la carga de intereses (el gasto financiero neto fue de 16.1 millones de libras esterlinas en 2025, casi el doble de los 6.8 millones de libras esterlinas de 2024), incluso una modesta recuperación de los ingresos debería traducirse en una mayor generación de efectivo. El nuevo desapalancamiento del balance significa que la empresa ya no gasta efectivo simplemente para pagar su deuda, y eso por sí solo representa un cambio significativo con respecto a los dos últimos años.
Los volúmenes de producción en la industria del cine y la televisión, si bien aún se encuentran muy por debajo de los niveles previos a la huelga, mostraron signos de estabilización en la segunda mitad de 2025. El fallo de la Corte Suprema que anuló los aranceles de la IEEPA elimina un obstáculo importante para las empresas que operan en Estados Unidos, aunque Videndum señala que es improbable que se recuperen los costos ya incurridos en 2026. Un conflicto que comenzó en la región del Golfo el 28 de febrero de 2026 introduce una nueva incertidumbre geopolítica.
La compañía aún no cuenta con un director ejecutivo permanente. Stephen Harris continúa como presidente ejecutivo, y el proceso de selección de un nuevo director ejecutivo se describe como “muy avanzado”. Han transcurrido más de dieciocho meses desde la partida de Stephen Bird y su nombramiento, cuando se produzca, será una señal importante sobre la dirección y la ambición de la reestructuración.

Salvada, pero aún no recuperada
La dura experiencia de Videndum durante tres años ilustra claramente lo que sucede cuando el crecimiento impulsado por la deuda se topa con una recesión del sector que nadie predijo. Las huelgas de Hollywood de 2023, las consecuencias del gasto pospandémico, la agresiva competencia de Asia, el aumento de los tipos de interés y la incertidumbre arancelaria estadounidense afectaron a una empresa cuyo balance no tenía margen de error.
La refinanciación ha eliminado la amenaza existencial inmediata. La deuda neta se ha reducido en más de 111 millones de libras, la presión de los convenios que definía el año 2025 ha desaparecido y hay margen de maniobra para operar. Pero, como bien señaló Investors’ Chronicle, las medidas correctivas aún no se han traducido en una mejora del rendimiento financiero. Los ingresos siguen disminuyendo, el flujo de caja libre es negativo y los propios auditores de la empresa han señalado la incertidumbre sobre su continuidad.
Lo que sí tiene Videndum es una cartera de marcas realmente sólidas en mercados que aún necesitan equipos de alta calidad y fiables. Los 22 lanzamientos de productos en 2025 demuestran que el motor de desarrollo sigue funcionando. El crecimiento del EBITDA de Creative Solutions, incluso en medio de una caída de los ingresos del 18%, es una señal concreta de que la estrategia premium puede funcionar. El impulso de la producción virtual es real. La pregunta clave para los próximos dos años es si esto será suficiente para cerrar la brecha de 228 millones de libras a 350 millones sin la estrategia de adquisiciones que impulsó el crecimiento de la empresa.
Videndum ha ganado tiempo, pero esto por sí solo no garantiza un cambio radical. El balance se ha saneado, las marcas siguen gozando de prestigio en los sets y la cartera de productos es la más activa de los últimos años. Sin embargo, la advertencia sobre la viabilidad de la empresa, la ausencia de un CEO permanente y una industria que se ha contraído desde sus máximos históricos en el sector de la televisión, moderan cualquier optimismo.
¿Qué opinas sobre el futuro de Teradek, SmallHD, Sachtler y las demás marcas de Videndum? ¿Has notado algún cambio en la calidad de los productos o en el soporte técnico? ¡Cuéntanos tu opinión en los comentarios!
Ilustración de la imagen destacada: CineD.