
購読する ニュース - 業界
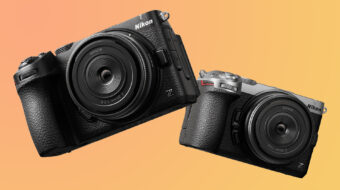
カメラ業界は成長の道を模索し続けているが、ニコンにはそのことが伝わっていないようだ。2026年4月から6月までの直近の四半期決算によると、同社のカメラ販売台数は前年同期比で6万台減、レンズ販売本数も6万本減となり、イメージング部門の売上高は8.8%減の729億円 (約4億6000万ドル。本記事におけるドル換算はすべて1ドル=約158円で算出)となり、通期のカメラ販売目標は91万台から85万台に下方修正された。ニコンによると、その原因は中国での需要縮小とメモリチップ価格の高騰にあるという。
我々は今回の決算シーズンを注視してきたが、これまでのところ明るい話題ばかりだった。キヤノンのカメラは再び好調、ソニーはセンサー事業を背景に業績見通しを引き上げたばかり、そしてCIPAの2026年上半期出荷データによれば、消費者がより少数の高価格製品に傾倒しているにもかかわらず、コンパクトカメラは好調で、出荷総額も依然として上昇している。8月6日にIRサイトで公開されたニコンの報告書は、最初の不協和音だ。では、何が起きたのか。
カメラ台数の減少、レンズ台数の減少、利益率の低下
まず、我々にとって重要な数字から見ていこう。ニコンは当四半期に21万台の交換レンズ式カメラを出荷したが、これは前年同期の27万台から減少しており、レンズの出荷台数も31万台で、こちらも6万台減少した。イメージング事業の売上高は729億円(約4億6000万ドル)となり、前年同期比で71億円(約4500万ドル)減少した。
利益の落ち込みは売上高よりも大きかった。イメージング事業の営業利益は81億円(約5,100万ドル)で、前年比27.5%減となり、営業利益率は14%から11.1%に低下した。端的に言えば、ニコンはカメラの販売台数が減少しているだけでなく、1台あたりの利益も減少しているということだ。
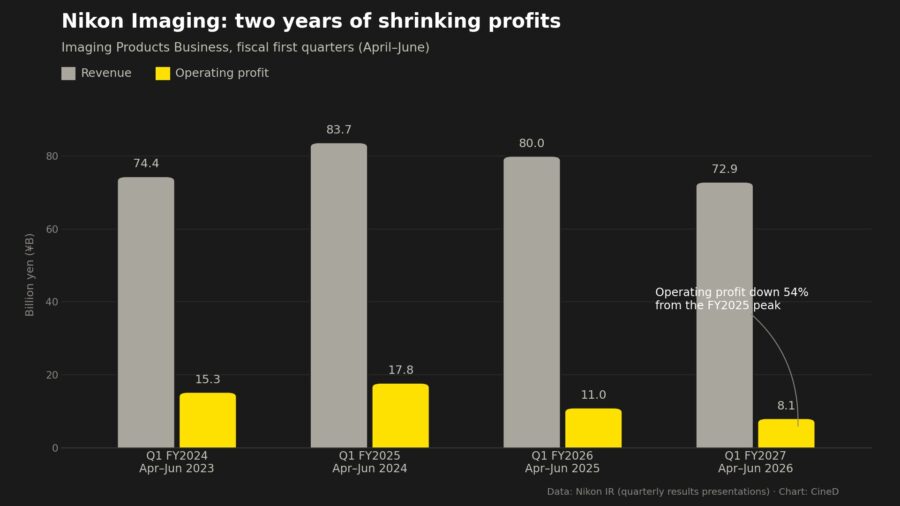
一歩引いて全体を見渡すと、この傾向は無視できないものとなる。2年前の2024年4月から6月の四半期、イメージング事業はZ8とZfの好調により178億円(約1億1300万ドル)の利益を上げた。それ以来、営業利益は毎年の第1四半期に減少を続けている。昨年は110億円(約7,000万ドル)、今回は81億円(約5,100万ドル)となり、ピーク時から54%の落ち込みとなった。一方、売上高は837億円から729億円(約5億3,000万ドルから4億6,000万ドル)へと減少した。
ニコン自身の説明は、爽快なほど率直だ。「為替の追い風があったにもかかわらず、主に中国における需要の縮小により、DCILカメラおよびレンズの販売が減少したため、売上高は減少した」とプレゼンテーションには記されている。円安や、米国関税に対する40億円(約2,500万ドル)の還付金でさえ、この落ち込みを相殺するには不十分だった。
メモリ不足が再び襲う
読者にとってより興味深い要因は、2つ目の「メモリ価格」だ。ニコンによれば、メモリコストの上昇と販売減少が相まって、今四半期に同社に有利に働いたあらゆる要因を上回ったという。
当サイトの報道を追っている読者なら、この話は聞き覚えがあるだろう。現代のミラーレスカメラにはすべてDRAMが詰め込まれており、それが高速なセンサー読み出し、大容量の連写バッファ、高ビットレートの動画モードを可能にしているのだ。当サイトでは世界的なメモリ不足に関する解説記事でその原因を分析し、ブラックマジックデザインがメモリを多用する機器の価格を引き上げた様子や、ソニーがメモリーカードの販売の大部分を停止した事態も報じてきた。ニコンの業績は、メモリ不足がもはや単にメモリーカードやSSDの価格を押し上げているだけではないことを示す、これまでで最も明確な証拠だ。今や、カメラ本体内部からカメラメーカー自体を圧迫しているのだ。
ニコンのその他の事業は順調
少し視野を広げてみると、ニコン全体としては今四半期、実際に成長を遂げた。半導体リソグラフィー、ヘルスケア、産業用事業のおかげで、総売上高は1,641億円(約10億4,000万ドル)に達し、前年同期比で60億円(約3,800万ドル)増加した。グループ全体の営業損失は0.9億円(約600万ドル)へとわずかに縮小し、通期では11.0億円(約7,000万ドル)の営業利益を見込んでおり、これは5月の予想より1.0億円上回るものだ。
業績予想の下方修正は、まさにイメージング事業に起因するものだ。ニコンは現在、今期のカメラ・レンズ事業の売上高を2,900億円(約18億4,000万ドル)と見込んでおり、これは当初計画より130億円(約8,200万ドル)少ない。セグメント利益も30億円減の130億円(約8,200万ドル)に下方修正された。カメラの販売台数目標は85万台に下方修正されたが、興味深いことに、レンズの予測は125万台のまま据え置かれている。ニコンユーザーは依然としてレンズを購入しているようだが、新しいボディは買っていないようだ。
これが映像制作者にとって意味すること
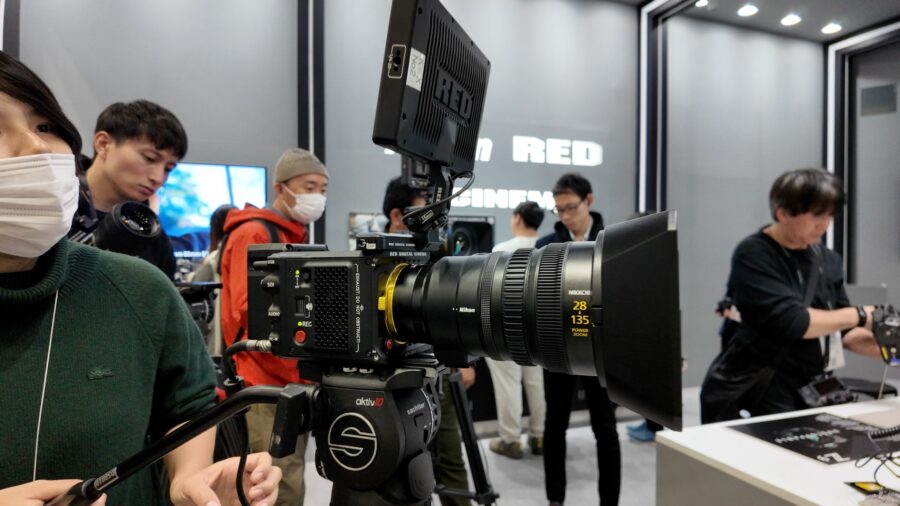
我々の見解はこうだ。業界全体としては、販売台数が低迷している分野でも、売上高はなんとか伸ばしている。ニコンは現在、販売台数、売上高、利益のすべてが同時に減少しており、その落ち込みを中国市場だけの問題として片付けるのは難しい。その一因は製品リリースのペースにあるだろう。ニコンは今年、イメージング分野での新製品をほとんど投入しておらず、RED買収から生まれた最も注目すべき製品であるニコンZRも、発売から1年を迎えようとしている。ニコンのシネマ分野における野心がどこにあるのかを理解するために、当サイトのZRのレビューとミニドキュメンタリーをご覧いただきたい。
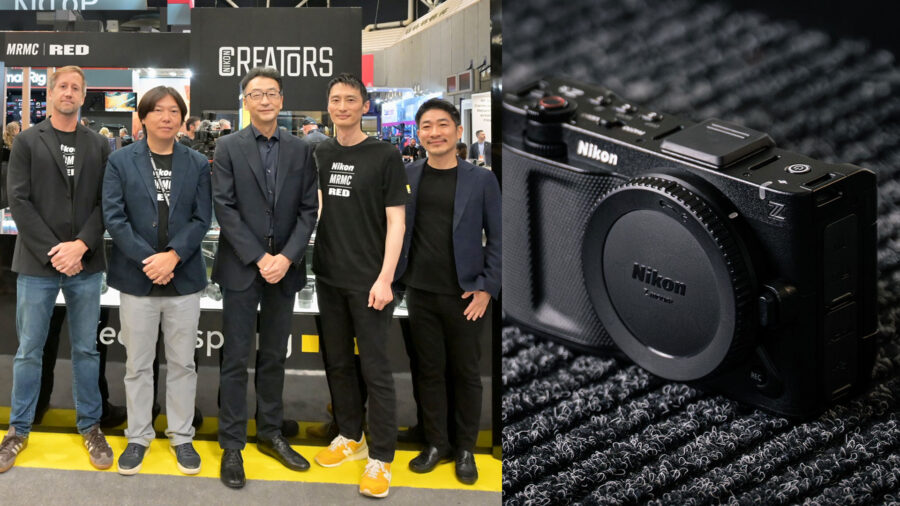
朗報は、そうした野心が依然として健在だということだ。NAB 2026ではオートフォーカス対応のZマウントシネマレンズが予告され、REDとの統合もさらに深化しており、今回のような四半期の結果は、何か新しいものを示すようプレッシャーを高めている。業績が低迷した四半期は、ロードマップを加速させる傾向がある。