
購読する ニュース - 業界
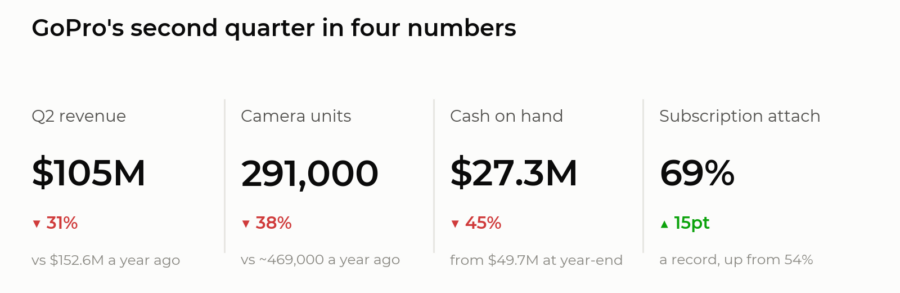
GoProは8月10日に第2四半期の決算を発表したが、その内容は厳しいものだった。4月から6月にかけての出荷台数は約29万1,000台で、前年同期比38%減となった。売上高は31%減の1億500万ドルとなり、四半期損失は5,100万ドルに拡大した。現金および現金同等物は2,730万ドルまで減少した。決算説明会で、創業者兼CEOのニコラス・ウッドマン氏は、5月に取締役会が承認した同社売却の可能性を評価するプロセスが現在「最終段階」にあると述べ、GoProは期間限定で「Mission 1」シリーズの価格を100ドル値下げした。
我々は今年、NABに先立って発表された23%の人員削減から、9,350万ドルの通期赤字、監査法人による継続企業の前提に対する疑義の指摘、そしてMission 1シリーズの発売に至るまで、GoProの状況を注視してきた。今四半期は新カメラが店頭に並んでから初めてのフル四半期となるため、復活計画が機能しているかどうかを判断する最初の実質的な指標となる。端的に言えば、ハードウェア事業の縮小ペースが、新製品による補填を上回る速さで続いたということだ。
数値と、実際に重要な指標
売上高は1億490万ドルとなり、前年同期の1億5260万ドルを下回った。その中でも、ハードウェア部門が大きな打撃となった。売上高は7600万ドルで、約40%の減少となった。一方、サブスクリプションおよびサービス収入は11%増の2900万ドルとなり、事業全体の28%を占めるようになった。これは前年同期の17%から上昇した数値だ。
GAAPベースの売上総利益率は35.8%から30.2%に低下した。GAAPベースの純損失は5,100万ドル(1株当たり0.30ドルの損失)となり、前年同期の1,640万ドルから拡大した。非GAAPベースでは、損失は3,600万ドルとなり、調整後EBITDAはマイナス2,900万ドルとなった。2つの一時的な要因について知っておく価値がある。これらはほぼ相殺し合っているからだ。関税還付による1,900万ドルの利益に対し、部品購入のコミットメントに関連する1,500万ドルの費用が計上された。
6月30日時点の現金および現金同等物は2,730万ドルで、2025年末の4,970万ドルから減少した。非GAAPベースでも四半期ごとの営業費用が6,400万ドルを超える企業にとって、これは極めて薄い余裕に過ぎない。事業見通しも示されていない。CFOのブライアン・トラットは決算説明会で、戦略策定プロセスが進行中は業績予想の提示を見合わせる方針であることを確認し、「準備した発言内容以上の詳細を付け加えることはできない」と述べた。
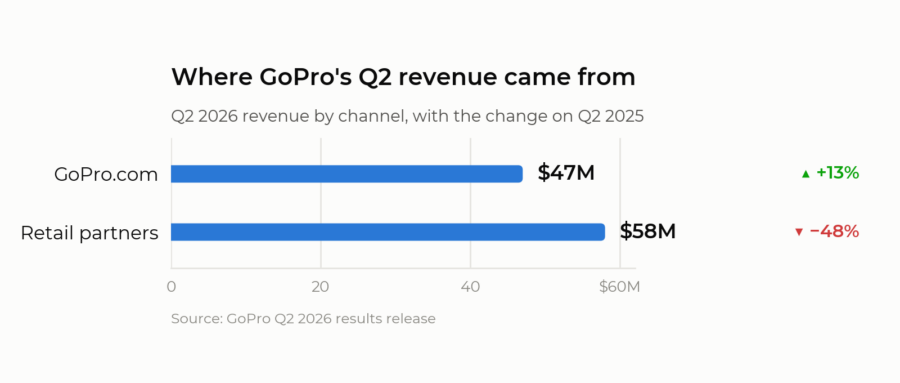
チャネル別内訳が最も示唆に富むグラフだ
決算発表文の奥深くに埋もれているこの内訳は、見出しとなる売上高の数字よりも、GoProの現在の立場を如実に物語っている。GoPro.comを通じた売上高は4,700万ドルで、前年比13%増となり、現在では総売上高の44%を占めている。小売売上高は5,800万ドルへと48%急減し、残りの56%を占めている。
つまり、GoProの自社ストアは成長している一方で、ベストバイやウォルマートなど他社の店頭からは商品が消えつつあるということだ。楽観的に見れば、直接販売は利益率が高く、サブスクリプション事業と自然に相性が良い。悲観的に見れば、小売への出荷が48%減少したのは、業界がサプライヤーに対して不安を抱いた結果であり、これはまさに店頭での存在感を失いつつあるブランドに見られる典型的なパターンだ。
ウッドマン氏は電話会議で3つ目の見解を示した。新製品はまだどこでも販売されているわけではないということだ。「まだ完全な流通網は整っていない」と彼は述べた。「流通網はかなり整っているが、完全な展開には至っていない」。これは妥当な見解であり、小売の数字の一部は、棚から商品が撤去されたことではなく、まだ進行中の展開状況を反映していることを意味する。
サブスクリプションこそが事業の健全な部分だ
一貫して好調な推移を見せているのがサブスクリプションだ。GoProは、カメラ販売に対するサブスクリプションの付帯率が前年同期の54%から69%へと過去最高を記録したと報告した。継続率は67%で、ユーザー1人あたりの平均収益は前年同期比9%、前四半期比5%増加した。同社はまた、サブスクリプション収益のうち200万ドルが、同社が「AIコンテンツライセンスプログラム」と呼ぶものから得られたことを明らかにしたが、その内訳については詳細を明かしていない。
カメラ業界をカバーする我々にとって、これが現代のGoProの奇妙な姿だ。ハードウェア部門の売上高が年間40%縮小する一方で、それに付随するサービスは着実に成長しているハードウェア企業だ。問題は規模にある。四半期あたり2,900万ドルのサブスクリプション事業だけでは、新しいイメージングプラットフォームの開発費用を賄うことはできず、GoProがカメラを1台売れなければ、それだけ1人の加入者を獲得できないことになる。
売却プロセスに関するGoProの説明
プレスリリースの文言は簡潔で、5月の発表から変更はない。「5月、GoProの取締役会は、株主価値の最大化を目的として、会社の売却の可能性やその他の戦略的選択肢を評価するプロセスを承認した」。これ以上の詳細も、スケジュールも、具体的な相手先の名前も明かされていない。
決算説明会の電話会議では、さらに踏み込んだ発言があった。「当社に寄せられた問い合わせは、防衛、消費者、金融の各セクターに及んでおり、現在、このプロセスの最終段階にある」とウッドマン氏は述べた。これは、売却の現状についてGoProが公に語った中で最も具体的な内容だ。「最終段階」とはいえ、取引が成立したわけではなく、買い手、価格、取引構造も明らかにされていないが、解決までには数年ではなく数ヶ月を要するだろうことを示唆している。
…我々は [売却の可能性] に関するプロセスの最終段階にある。以前も述べた通り、このプロセスには私が全面的に支持している。
GoProの創業者兼CEO、ニック・ウッドマン氏(2026年第2四半期決算説明会にて)。
当初の発表を振り返ると、さらに詳しい情報が得られる。取締役会は2026年5月11日、GoProが防衛・航空宇宙分野の事業機会を模索するとした4月の発表を受けて、自発的な買収提案が寄せられたことを受け、この検討を公表した。その2日後、投資銀行のフーリハン・ロキーを財務アドバイザーに、フェンウィック・アンド・ウェストを法律顧問に起用した。ウッドマン氏は当時、GoProには「会社の売却やその他の戦略的措置を通じて実現可能な、未認識の多大な価値がある」と述べている。
今回のプレスリリースにおける彼の唯一の発言は、当四半期と製品ラインに関するものだ。「第2四半期には、『MISSION 1』シリーズの発売により、カメララインナップの性能と創造的な可能性を拡大するとともに、株主価値を最大化するための戦略的見直しプロセスを継続して推進した。新製品や今後発売予定の製品は、GoProを世界で最もエキサイティングなデジタルイメージング企業およびブランドの一つとしてさらに確固たるものにするものであり、私はそれらに大きな期待を寄せている。」
赤字という見出しの背景にある債務状況
四半期報告書には、プレスリリースには記載されていない背景情報が追加されている。GoProは6月末時点で8,720万ドルの元本債務を抱えており、これには180日以内に返済期限を迎える2021年の信用契約に基づく2,440万ドルが含まれている。さらに7月9日には2,000万ドルの社債を発行した。6月30日時点で、同社は2025年クレジット契約に基づく財務条項、および両契約のその他の特定の条項を遵守しておらず、7月9日に免除措置を受けた。提出書類では、これらの状況を総合すると、1年以内に継続企業として存続できる能力について重大な疑義が生じると改めて述べられている。
以前の開示情報を読んだ者にとっては、これらはいずれも目新しい情報ではないが、四半期決算の数値よりも売却プロセスが重要視される理由を説明している。GoProは、今年中に業績を黒字化させることを第一の目的としているわけではない。貸借対照表が事態を逼迫させる前に、取引を成立させようとしているのだ。
これが「Mission 1」プラットフォームにとって意味すること
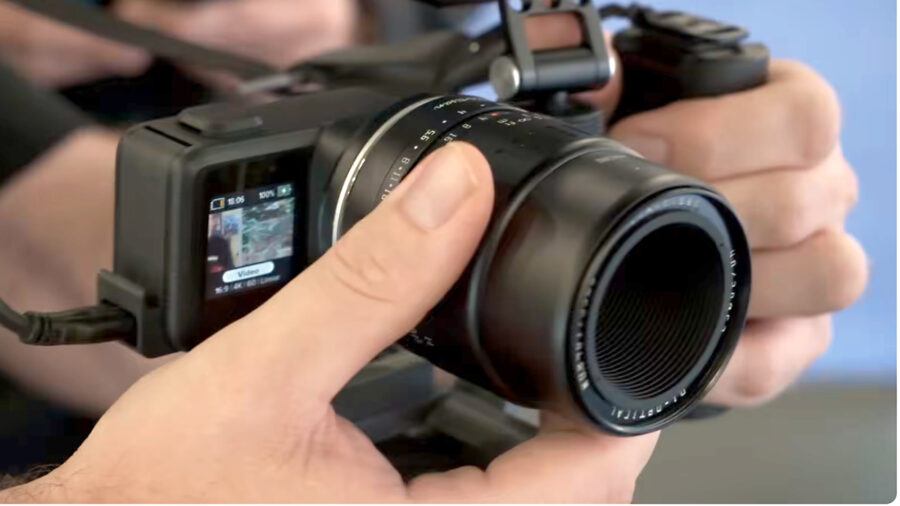
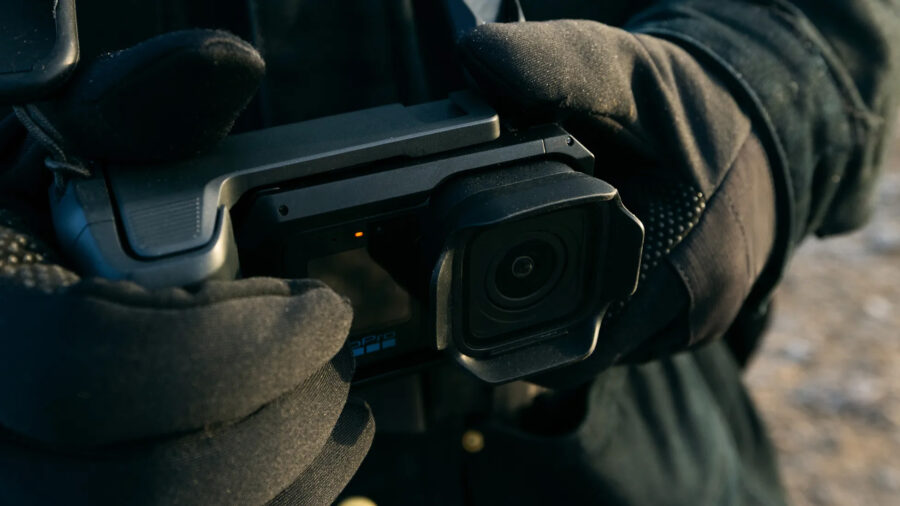
ここが映像制作者にとって直接関係する部分だ。「Mission 1」と「Mission 1 Pro」は5月28日に出荷が開始されたため、当四半期の売上への寄与は約1ヶ月分に過ぎない。その後、GoProは1,099.99ドルの「MISSION 1 PRO Creator Edition」と1,199.99ドルの「MISSION 1 PRO Ultimate Creator Edition」に加え、Media ModおよびVolta 2バッテリーグリップをラインナップに追加した。Mission 1 Pro ILS、つまりNAB 2026でGoProと話し合った、またFocus Check ep114で議論した交換レンズ対応モデルについて、発売時期が「9月」と明らかになった。ウッドマン社によると、このモデルは300本以上の市販されているマイクロフォーサーズレンズに対応し、HyperSmooth手ぶれ補正機能も搭載している。また、iPhoneおよびiPad向けの新しい「Mission Monitor」アプリが同梱され、ライブプレビュー、フォーカスチェック、構図オーバーレイ、カメラのリモート操作が可能になるという。これをBカメラとして検討している人にとって、ワイヤレスモニタリングやリモートコントロールは、マウントと同じくらい重要だ。GoProはこれらを「コンパクトシネマカメラ」と呼んでいるが、我々はもっと平易に「大センサー搭載アクションカメラ」と表現したい。これはそれ自体で興味深いカテゴリーであり、「シネマ」というラベルを付ける必要はない。
これらの発表と並行して別の動きもあり、両者を切り離して考えるのは難しい。GoProは、自社ストアおよび世界中の小売店で、Mission 1、Mission 1 Pro、Mission 1 Pro Grip Editionを100ドル値引きしている。電話会議では、終了日が明記されていない期間限定のオファーであると説明された。これは5月末にカメラが店頭に並んで以来初めての値引きであり、Mission 1は599.99ドルから499.99ドルに、Mission 1 Proは699.99ドルから599.99ドルに値下げされる。これらはまさにGoProが以前、サブスクライバー向けに設定していた価格そのものであり、このプロモーションによって事実上、サブスクライバー価格がすべてのユーザーに対する標準価格となった。
単独で見れば、これは朗報だ。499.99ドルという価格なら、小型センサー搭載のフラッグシップ・アクションカメラに比べて適度なプレミアムを支払う代わりに、1インチの50MPセンサーと8K撮影機能を手に入れることができる。これは発売時の価格設定よりもはるかに説得力がある。販売台数が38%減少し、手元資金が2,730万ドルという状況を踏まえると、発売から2ヶ月後の値下げは、自信に満ちたプロモーションというよりは、販売数量を伸ばすための取り組みのように見える。両方の解釈が同時に成り立ち得るし、どちらにせよ購入者にとってはメリットがある。

GP3プロセッサとMission 1のアーキテクチャは真の技術的資産であり、ウッドマンが語る「未評価の価値」という言葉は、まさにそれらを指している。資金力のある買い手が現れることが、このプラットフォームにとって最良の展開となるだろう。一方、ブランドや特許、あるいは防衛分野への活用のみに興味を持つ買い手が現れた場合、結果は大きく異なることになる。これが、独自のモジュールとサブスクリプションを基盤とする新プラットフォームが抱える現実的な落とし穴だ。つまり、このプラットフォームに投資することは、1年後に誰が所有しているかに賭けることにもなるのだ。
市場全体における位置づけ
これらの数字を業界全体の状況と照らし合わせてみる価値がある。今期の決算シーズンは概ね好調だ:キヤノンのイメージング事業は再び利益を量産している、ソニーのセンサー部門は急成長中、富士フイルムのイメージング部門はグループ最大の収益源となった、そしてCIPAの上半期データによれば、市場は数量は減るものの高価格帯の製品へとシフトしている。それに比べれば、ニコンの低調な四半期でさえ、それほど深刻には見えない。
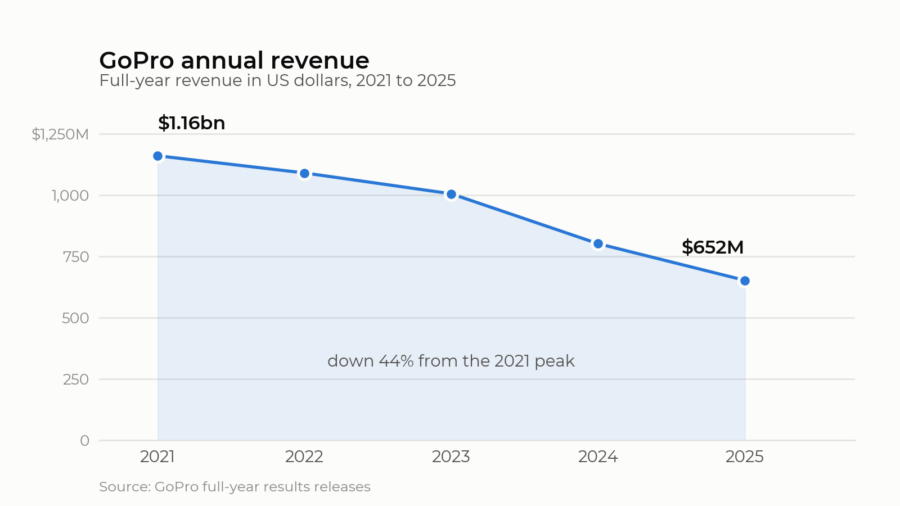
したがって、GoProの業績悪化は市場全体の傾向によるものではない。同社の問題は企業固有のものであり、その根源はこの四半期よりはるか以前にさかのぼる。通期の売上高は、2021年の11億6000万ドルから2022年には10億9000万ドルへと減少し、 2023年には10億500万ドル、2024年には8億150万ドル、2025年には6億5200万ドルへと減少しており、販売台数だけでも昨年だけで20%減少した。5年連続の減少は、たとえ製品がどれほど優れていようとも、単一の製品発売で逆転できるものではない。